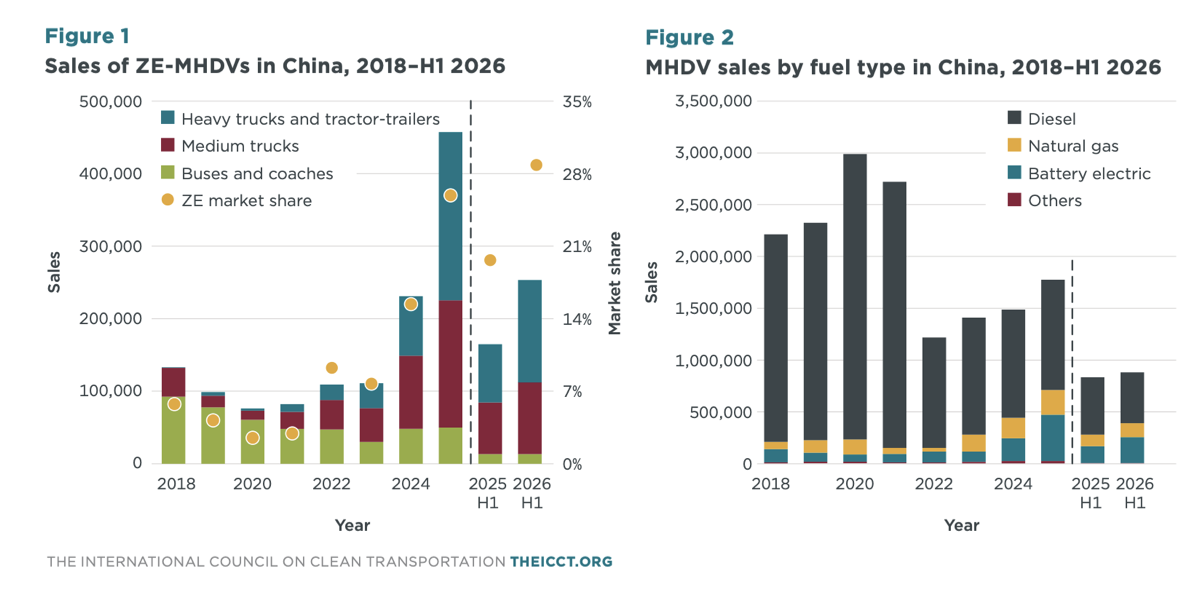
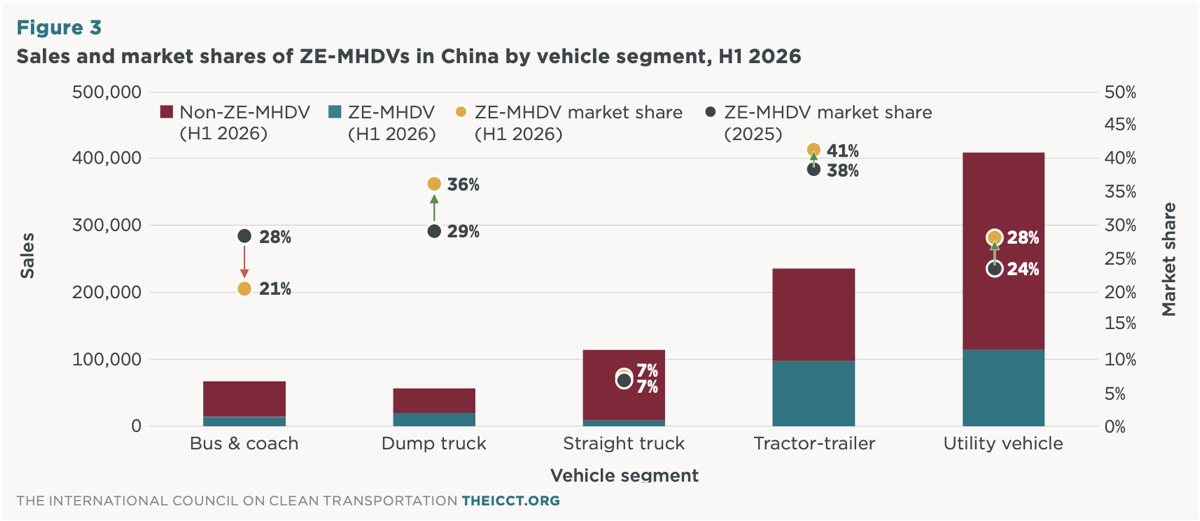
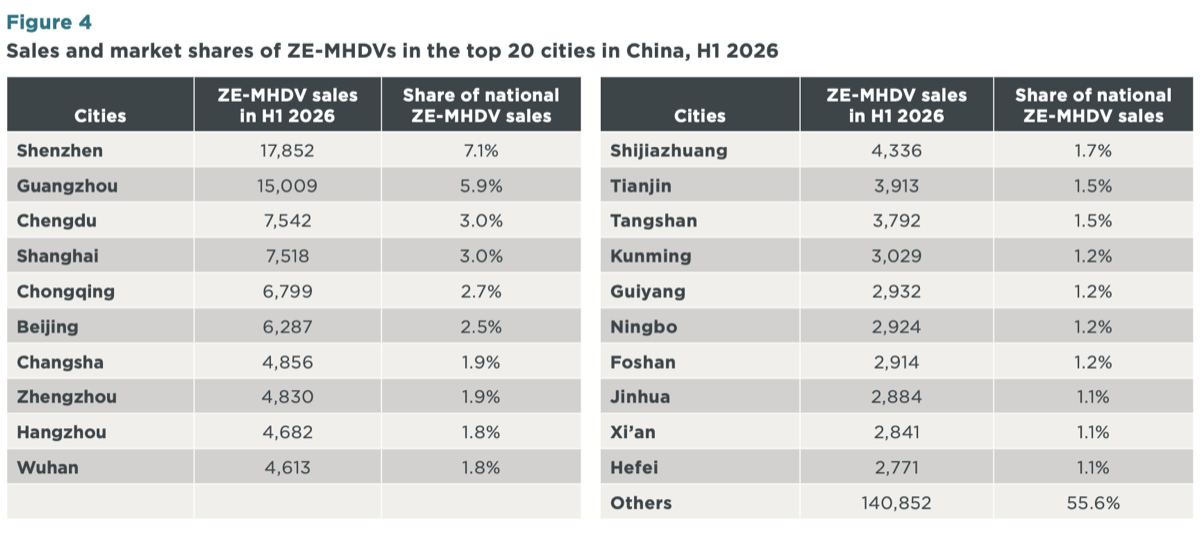
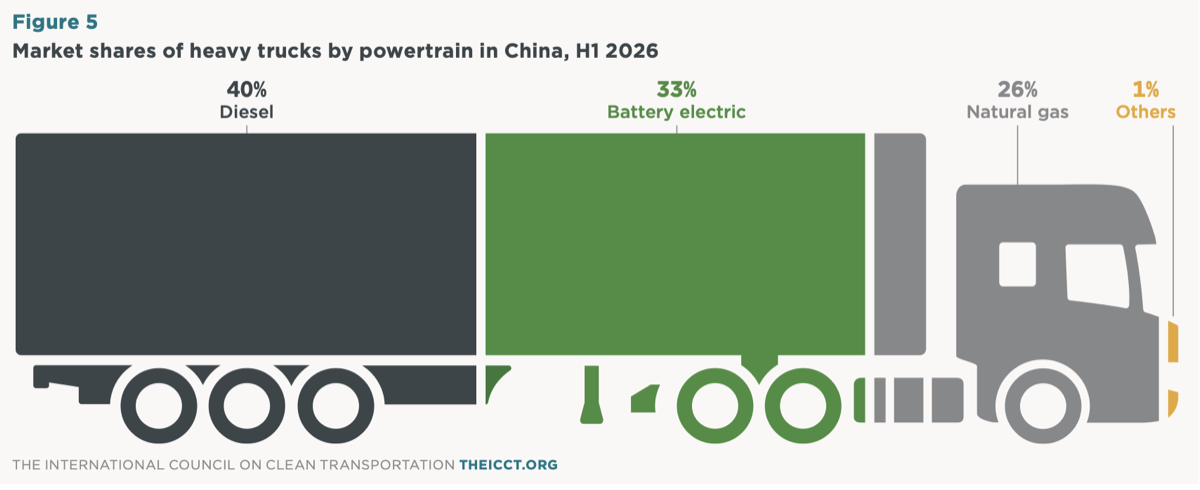
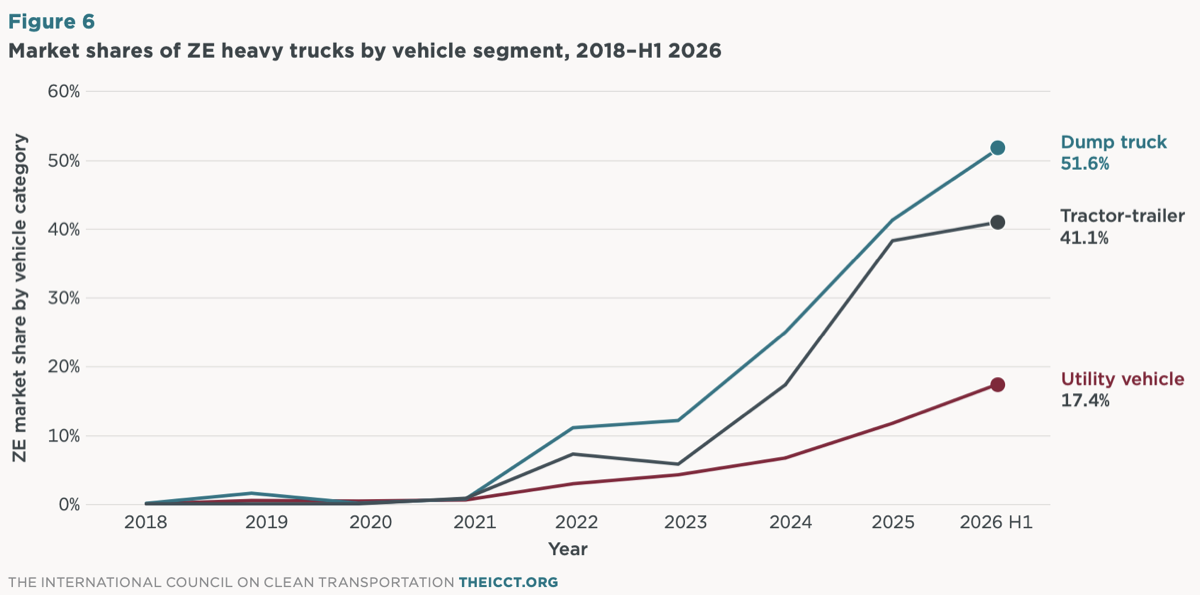
從動力結構觀察,純電動車已占中國大陸中重型商用車整體市場29%,高於2025年的26%;柴油動力占比則降至55%,天然氣約為15%。其中,曳引車的零排放市占率已達41%,工程用傾卸貨車則達36%。這些過去被認為較難電動化的車型,正在成為市場成長的重要來源。
這項變化的重要意義,在於商用車採購與乘用車存在不同的經濟邏輯。物流與貨運業者更加重視總持有成本,包括能源、維修、車輛利用率與停車時間,而非單純比較購車價格。對於行駛路線固定、每日里程較高且能集中充電的車隊而言,電動車可能透過較低的能源及維護支出,逐步抵銷初期較高的購車成本。
不過,中國大陸重型商用車電動化快速成長,也與政策及特定產業使用環境密切相關。ICCT指出,重工業低排放運輸要求及公共部門車輛電動化政策,均有助於帶動相關需求。這意味著目前的市場成長不能直接推論所有長途貨運情境都已具備相同經濟效益,充電設施、載重限制、路線距離及車輛使用頻率仍會影響實際導入速度。
另一項值得注意的趨勢是產業供應鏈的重新分配。隨著重型貨車電動化,動力系統的價值將逐漸從柴油引擎、變速箱及傳統排放控制設備,轉向電池、電驅動系統、熱管理、高壓電力設備與能源管理軟體。對傳統商用車零組件供應商而言,這不只是動力技術轉型,也可能改變長期的產品組合與客戶需求。
從全球市場觀察,ICCT同日發布的2026年第一季全球零排放卡車與巴士監測報告顯示,中國大陸約占全球銷量85%,歐盟與印度則分別居於第二、第三位。這代表商用車電動化雖已成為全球趨勢,但各地市場仍處於不同發展階段,且政策、車輛用途與基礎設施條件差異顯著。
對台灣而言,值得優先觀察的並非全面取代柴油重型貨車,而是固定路線物流、港區運輸、短途配送及企業自有車隊等較容易建立集中充電設施的應用。未來商用車電動化是否具備經濟競爭力,仍須結合台灣電價、運輸里程、車輛載重及充電設備投資進行評估。