這項變化尤其值得從長期數據觀察。比亞迪2026年前10個月累計銷售3,621,744輛,仍較去年同期減少2.16%,但同期出口已達約151.3萬輛,年增93.75%。依據公司公布的總銷量與出口數據推算,10月中國大陸本土銷量約32萬輛,年減約10.6%。這意味著比亞迪雖然在全球市場持續擴張,但其成長模式已不再單純依賴中國大陸龐大的內需市場,而是逐步轉向海外銷售彌補本土需求壓力。值得注意的是,出口數據代表車輛對外出貨,不能完全等同於海外市場的終端交車量。
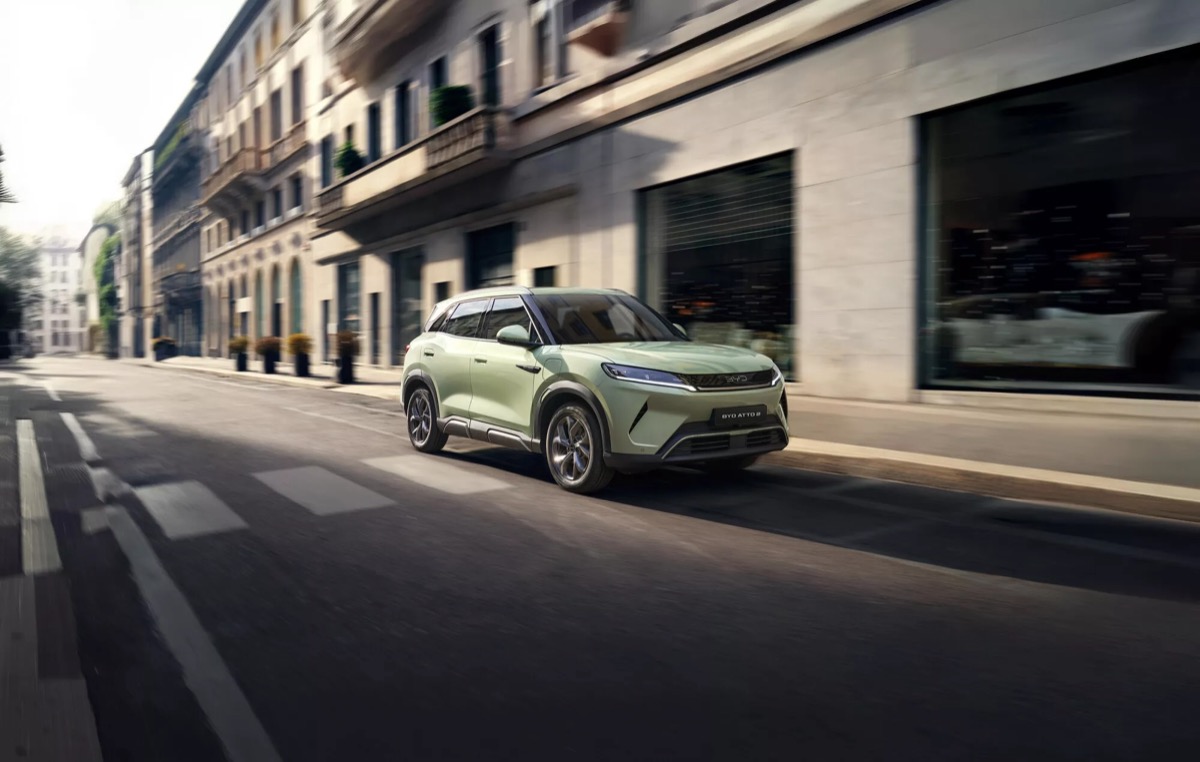
另一個重要轉折來自動力系統的銷售結構。比亞迪10月純電動乘用車銷量達305,743輛,年增37.38%,首次突破單月30萬輛,占乘用車銷量的63.28%;相較之下,插電式油電混合動力乘用車銷量為177,382輛,年減17.23%。過去比亞迪透過DM-i插電式油電混合動力技術,成功兼顧燃油車消費者與電動化需求,如今純電動車成為更主要的銷售成長來源,反映產品組合正在調整。不過,現有資料尚不足以判斷純電動車成長有多少直接來自海外市場,仍須區分動力類型與區域銷售的交叉數據。
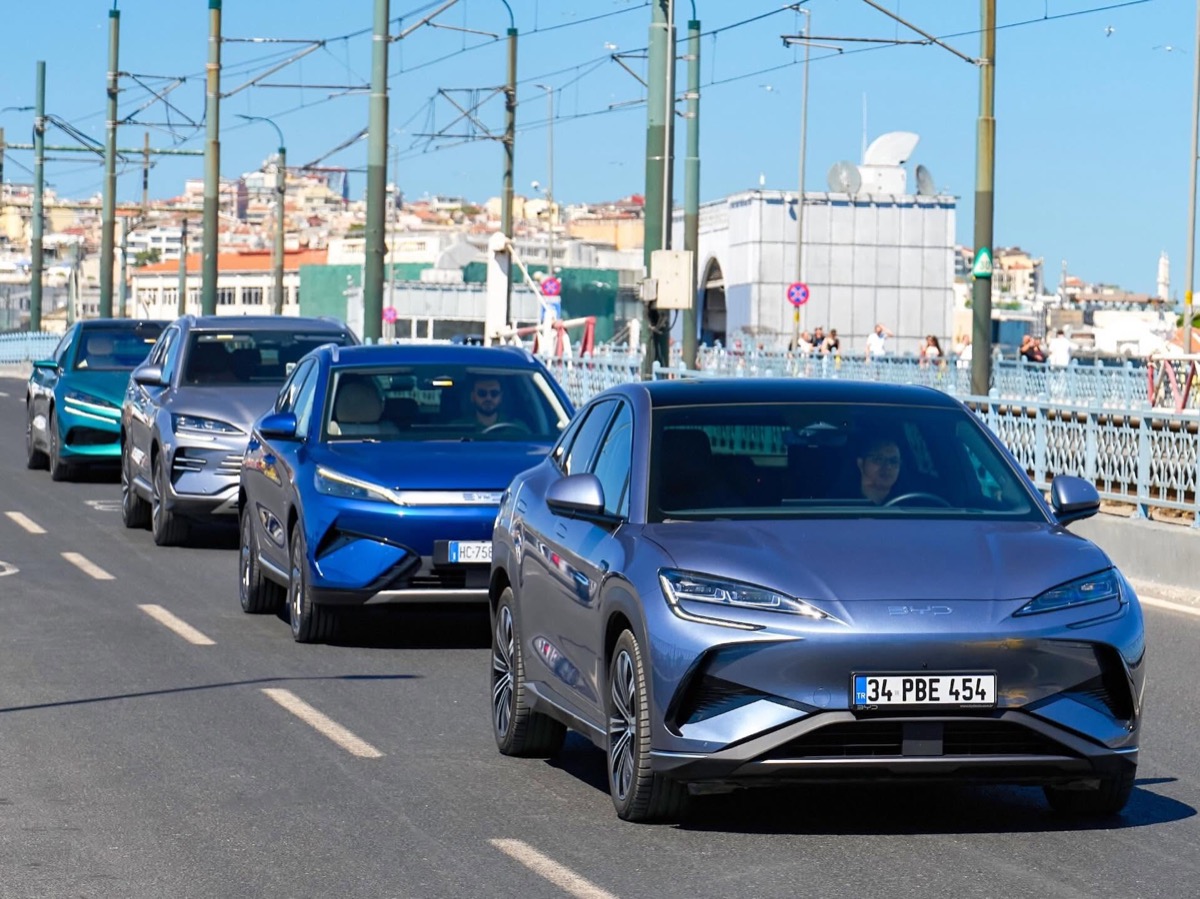
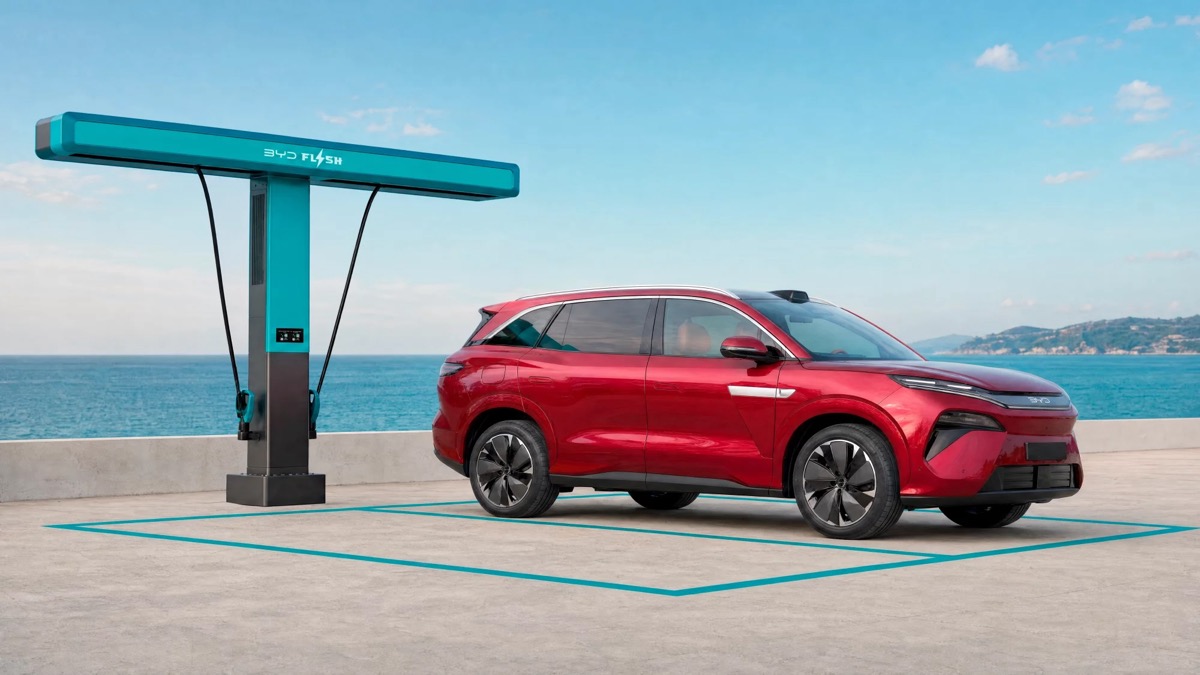
這種轉變也與中國大陸新能源車市場的競爭環境密切相關。隨著吉利、零跑汽車、小米汽車及其他品牌持續推出新產品,價格競爭逐漸延伸至充電速度、智慧駕駛、車載運算與配備水準。比亞迪今年持續導入第二代刀片電池、FLASH Charging超快速充電技術,並更新旗下主力產品,目的除了提升技術競爭力,也在於維持消費者對品牌的關注。然而,技術升級同時伴隨研發、設備與基礎設施投資,銷量增加並不必然轉化為相同比例的獲利成長。
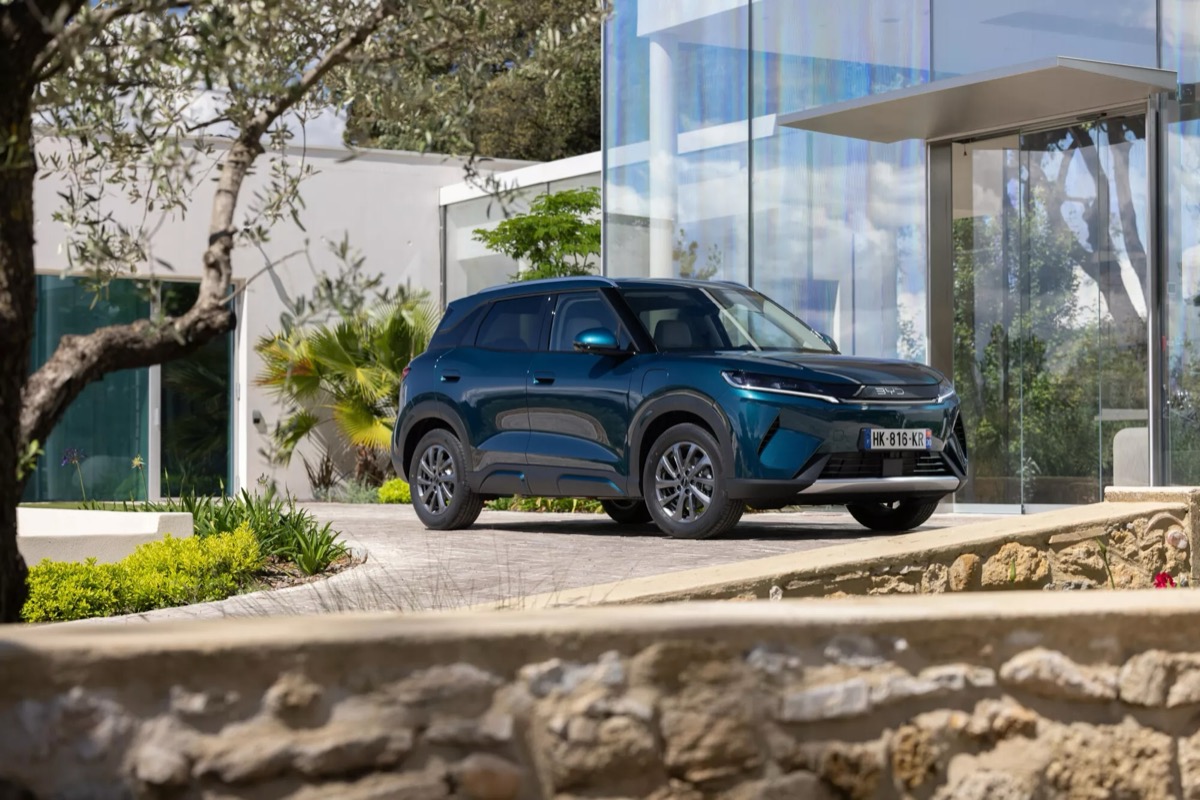
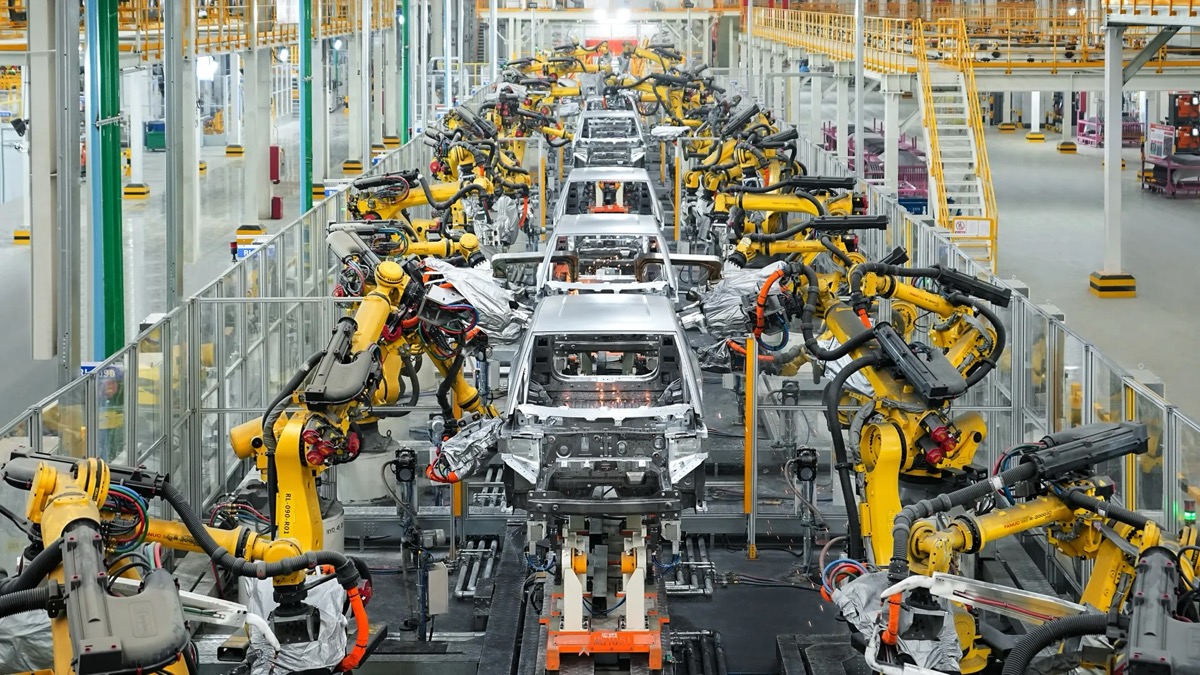
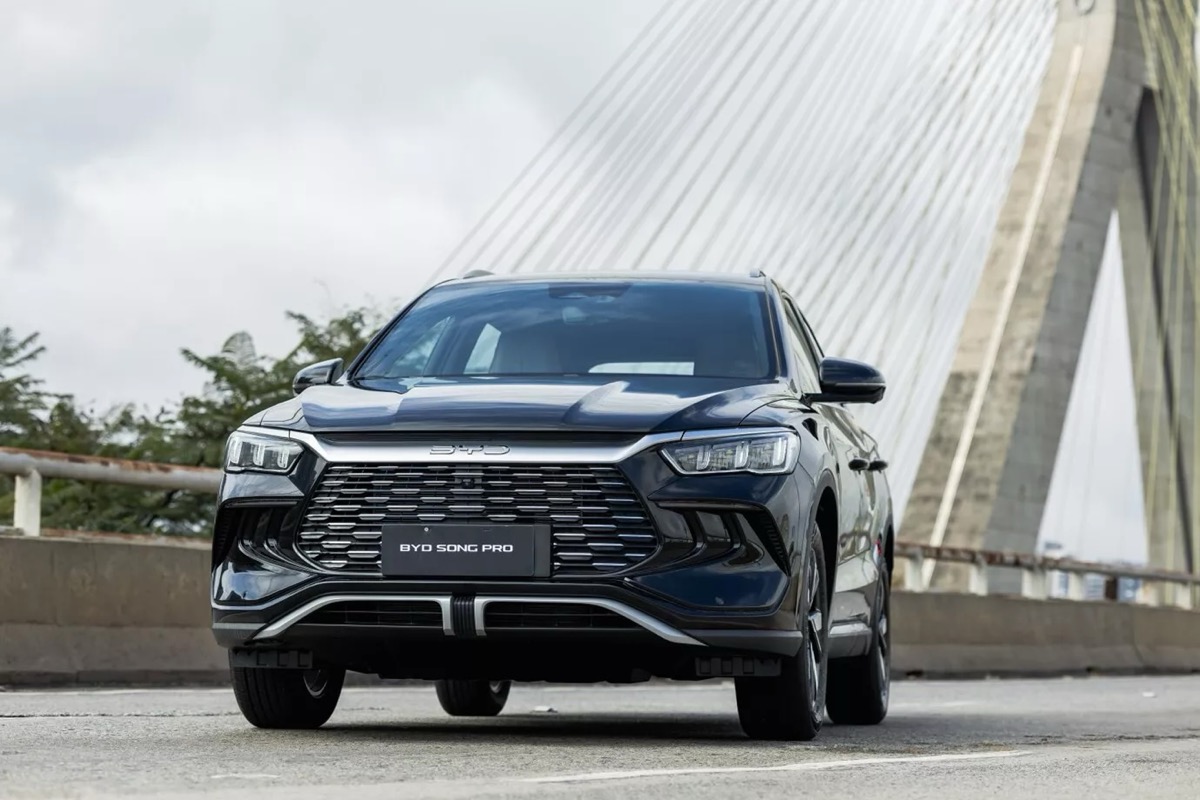
海外市場則提供另一種競爭機會。比亞迪已在泰國、巴西及歐洲推進在地化製造與市場布局,其中巴西Camaçari工廠已建立整車組裝能力,並針對當地生物乙醇燃料環境開發專用插電式油電混合動力系統;匈牙利Szeged工廠則是其歐洲乘用車在地製造的重要布局。這些投資的意義不只是降低長距離運輸成本,更在於適應不同市場的法規、消費習慣與供應鏈條件,逐步由出口導向轉向跨國製造。
不過,全球化擴張也意味著比亞迪將直接面對各國貿易政策的限制。歐盟今年10月與中國大陸達成有關限制油電混合動力車出口的初步安排,歐盟官員提出每年35萬輛的進口配額及逐年調整機制,相關措施預計自12月開始推動,但實際執行仍須觀察正式規範。這項發展顯示,即使車廠能夠透過純電動與插電式油電混合動力車滿足不同市場需求,未來仍必須將關稅、進口限制、原產地及在地生產比例納入產品與產能規劃。
從獲利角度觀察,比亞迪仍面臨規模與利潤之間的平衡問題。公司第三季淨利年增28%,但2026年前九個月累計淨利仍年減4.2%,反映單季營運改善尚未完全抵銷先前的獲利壓力。海外市場雖可能帶來不同的產品定價與銷售機會,卻也需要承擔通路建置、售後服務、物流與海外工廠投資成本。因此,比亞迪下一階段的競爭重點,將不只是能否維持每月數十萬輛的銷售規模,而是能否將海外成長轉化為可持續的營業利益與現金流。
對台灣汽車產業而言,比亞迪的轉變值得從區域供應鏈角度觀察。隨著中國大陸車廠持續在東南亞、歐洲及拉丁美洲擴大製造布局,當地汽車零組件採購與供應商合作模式也可能隨之改變。對已經參與國際車廠供應鏈的台灣企業而言,這既可能帶來新客戶與海外合作機會,也將加劇成本、技術與在地化供應能力的競爭。比亞迪10月的銷售成績因此不只是單一品牌的成長數字,更反映中國大陸新能源車產業正在加速由本土市場競爭走向全球市場競爭。