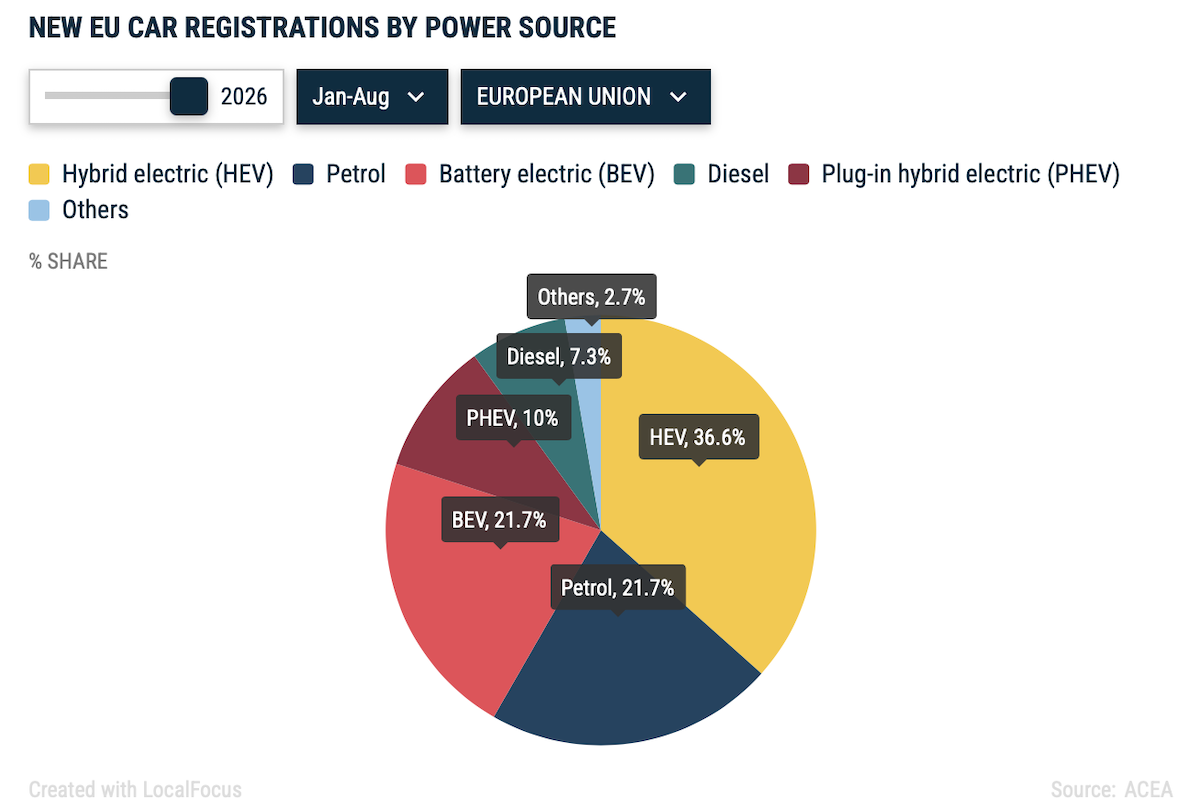
不過,兩個市場的統計口徑需要特別區分。路透所引用的歐洲數字涵蓋今年前九個月,而歐洲汽車製造商協會ACEA目前公開的最新完整月報,仍是截至8月的歐盟統計。依ACEA官方資料,2026年前八個月歐盟純電動車新車註冊量達164萬1,333輛,市占率為21.7%,高於去年同期的15.8%。由於統計期間與地理範圍不同,不能將路透的23.2%與ACEA的21.7%直接視為相互矛盾的數字,也不宜混用進行成長率計算。
美國市場的變化,首先與購車補助政策有直接關係。隨著聯邦政府取消最高7,500美元(約合新台幣239,563元)的電動車購車稅額抵免,加上燃油經濟性與排放政策調整,消費者購買純電動車的經濟誘因明顯減弱。部分車廠也因應需求變化,縮減原本規劃的電動車產品,或重新調整新車開發時程。然而,2025年補助終止前曾出現提前購車需求,因此2026年的年減幅度,也受到前一年較高比較基期影響,不能完全解讀為消費者對電動車的長期需求消失。
與此同時,美國Hybrid市場持續擴張。路透引用Motor Intelligence數據指出,今年前三季美國Hybrid銷量年增23%,占整體新車市場15.6%。對部分消費者而言,Hybrid能夠降低燃油成本,又不必面對充電設施、續航里程及補充能源時間等問題,因此成為較容易接受的電動化選擇。Nissan等傳統車廠也開始調整產品規劃,增加Hybrid車型的重要性。
值得注意的是,美國純電動車市場並非所有品牌都同步衰退。路透統計顯示,Tesla前三季美國銷量年減約14%,Rivian則因R2推出而成長29%;相較之下,Ford與GM的純電動車銷量分別下滑68%及43%。這種差異顯示,政策補助雖然會影響整體需求,但品牌定位、產品價格、車型選擇與成本結構,仍然決定各家車廠能否維持競爭力。
歐洲則呈現不同的市場環境。除了燃油價格上升,歐盟持續推動車輛二氧化碳排放規範,也讓車廠有較明確的電動車產品布局方向。與美國市場相比,歐洲近年推出更多中小型純電動車,價格較低的產品選擇持續增加。根據Transport & Environment資料,2026年上半年歐洲市場已有超過150款電動車可供選擇,高於2024年約100款的規模,部分產品價格已低於2萬5,000歐元。
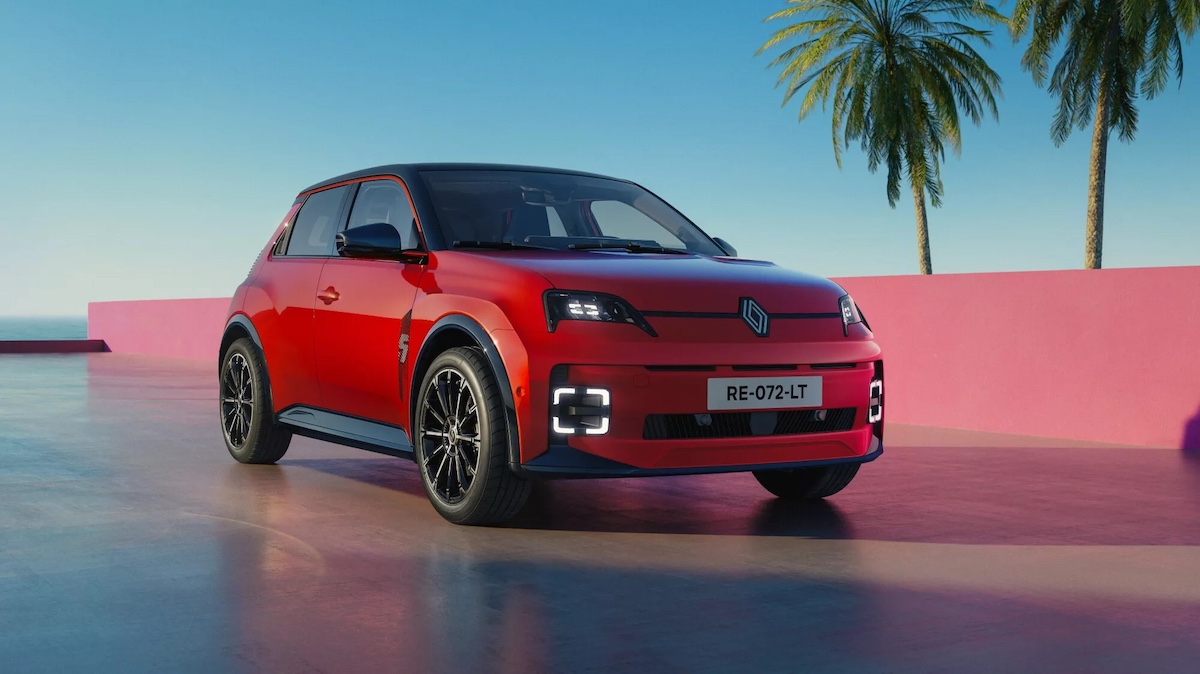
這種產品供給差異,可能比單純的購車補助更具有長期影響。當電動車市場主要由價格較高的SUV與豪華車主導時,需求容易受到利率、補助與消費者所得影響;但當市場逐漸出現更多價格接近傳統燃油車的小型車款,電動車便有機會接觸更廣泛的消費族群。歐洲車廠與中國大陸品牌持續推出不同價位的電動車,也讓市場競爭由早期的技術與續航力比較,逐漸轉向價格、使用成本與產品多樣性。
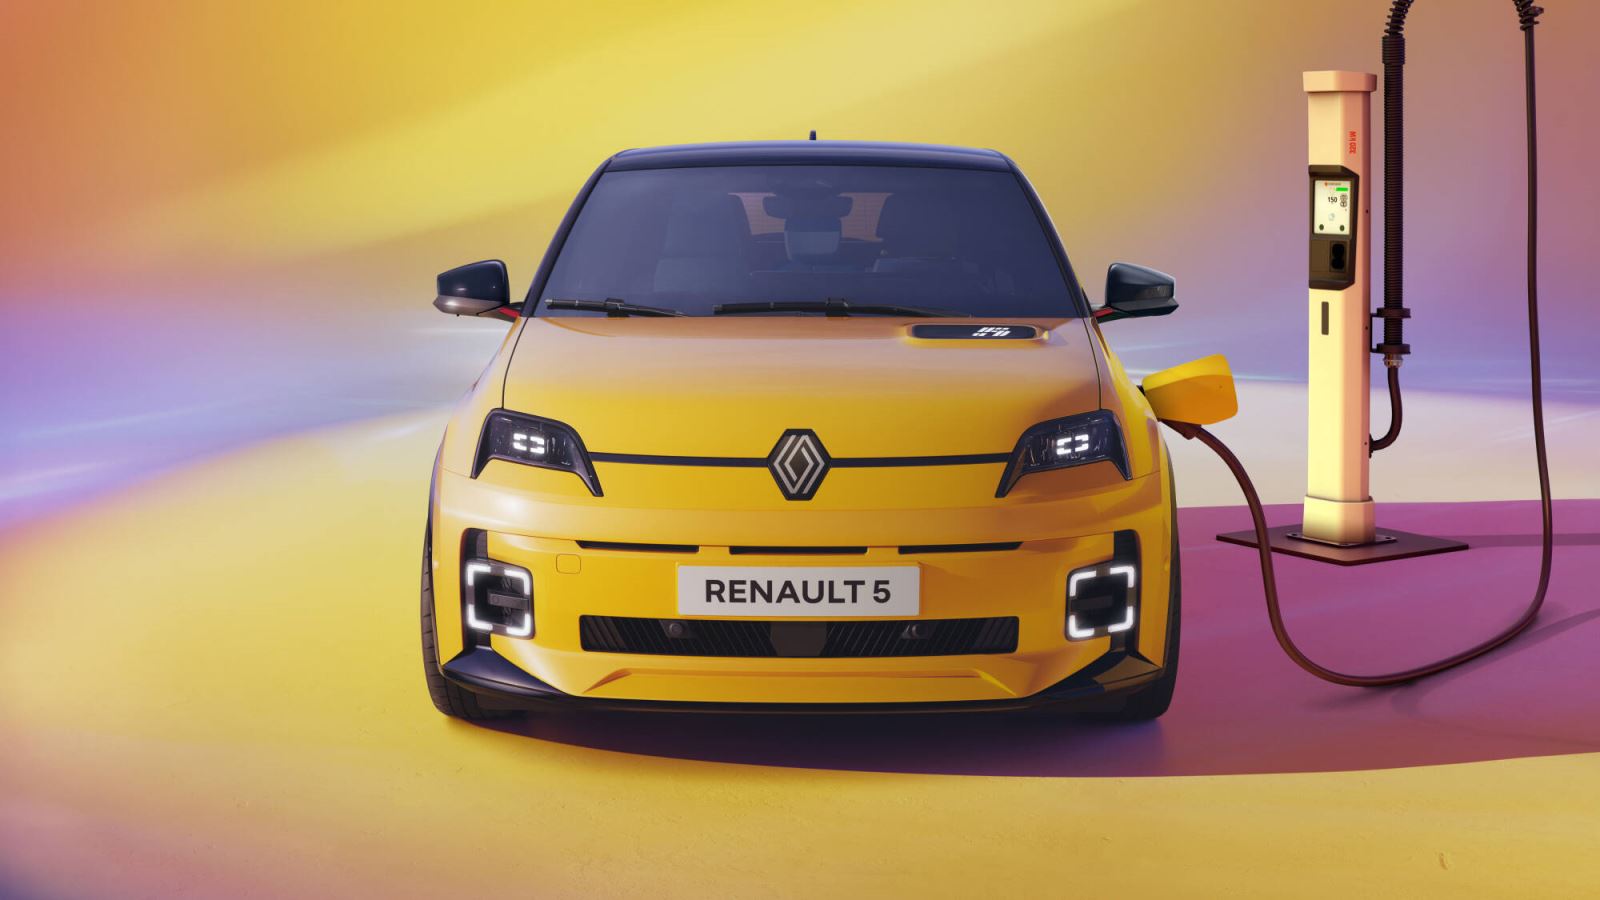
然而,歐洲市場的成長也不代表電動化已經完全取代其他動力形式。ACEA資料顯示,今年前八個月歐盟Hybrid仍占新車市場36.6%,高於純電動車的21.7%,而PHEV則占10%。這意味著歐洲汽車市場雖然持續提高電動化程度,但消費者仍同時接受多種動力選擇。與其將市場分成燃油車與電動車兩個陣營,更合理的觀察方式,是比較不同市場如何透過政策、能源價格及產品供給,形成各自的動力組合。
從車廠全球策略來看,美歐市場分化也將增加產品開發與產能配置的複雜度。過去車廠希望透過共用電動車平台,將研發成本分攤至全球市場;如今,美國需要更多Hybrid產品,歐洲則持續增加純電動車比重,意味著車廠必須保留更高的動力系統彈性。能否在共用車身平台與電子架構的基礎上,快速調整電池、馬達及內燃機配置,將成為控制成本的重要能力。
對台灣市場而言,美歐兩地的經驗顯示,電動車普及速度並非單純取決於技術成熟度。台灣消費者同樣會比較購車價格、能源成本、充電便利性與長期使用費用,而進口車型的供給也受到國際車廠產品規劃影響。未來台灣電動車市場能否擴大,除了政策誘因之外,更關鍵的仍是不同價格帶的產品選擇,以及住宅與公共充電環境能否配合。美歐市場的分化,也提醒車廠不宜將單一地區的電動化發展速度,直接套用至其他市場。