本次路透的資料顯示,小鵬今年第二季服務及其他業務毛利率已達75.1%,相關營收接近倍增。雖然整家公司仍未實現穩定獲利,但這也解釋為何小鵬約半年前成立專門的技術商業化團隊,希望把研發投入轉化為整車銷售以外的新收入來源。而Volkswagen正是這套模式最重要的驗證者,雙方合作始於2023年Volkswagen以約7億美元(約合新台幣221.6億元)取得小鵬4.99%股權,合作範圍後來從共同開發電動車一路擴張至電子電氣架構與智慧駕駛。
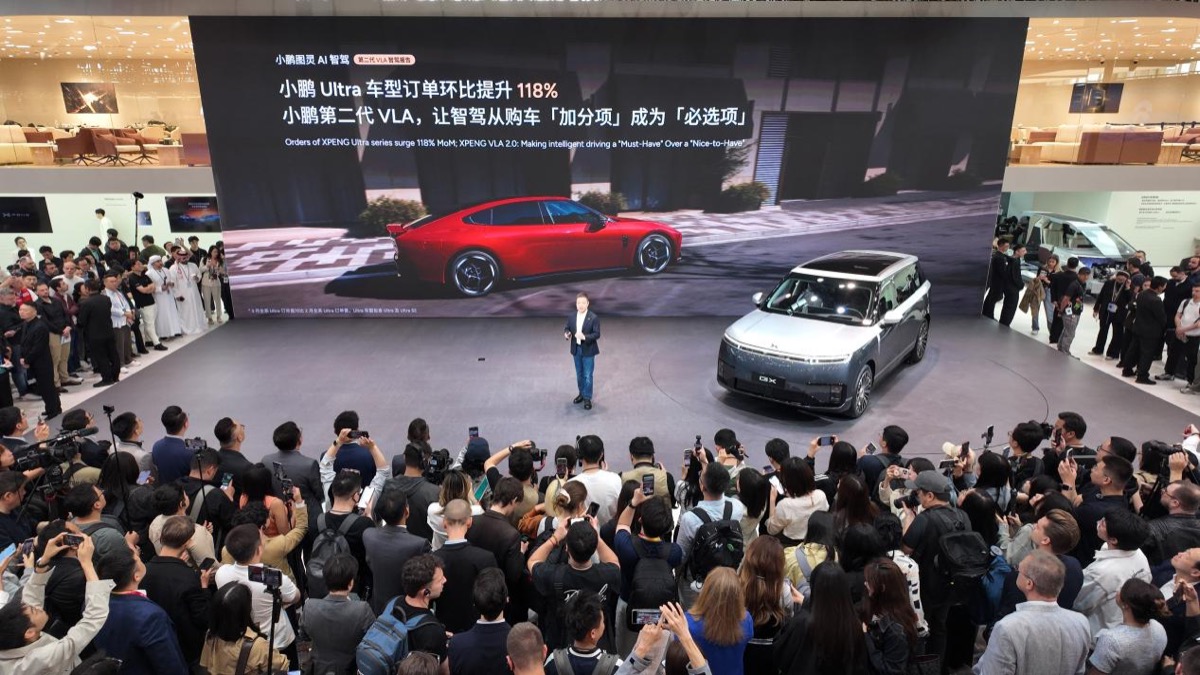
Volkswagen今年已在中國大陸量產新的China Electronic Architecture,採中央運算與Zonal Architecture設計,相較既有架構最多可減少約30%的ECU,同時支援完整OTA。Volkswagen表示,從概念到量產僅花18個月,是集團開發全新電子架構速度最快的一次。今年小鵬又確認Volkswagen將成為VLA 2.0智慧駕駛系統的首位商業客戶,並取得Turing AI晶片合作。這表示雙方關係已經從「Volkswagen利用中國大陸新創協助開發兩款EV」,逐漸轉變成傳統大型汽車集團直接採用中國大陸車廠核心軟硬體技術。
這種角色轉換值得汽車產業高度關注,過去中國大陸汽車產業主要向海外車廠取得引擎、變速箱、底盤平台與製造技術,合資企業更長期扮演技術導入管道。現在合作方向開始反轉:傳統國際車廠反而向中國大陸企業取得EEA、智慧座艙、AI晶片與ADAS。背後原因不只是成本,而是軟體定義汽車改變了汽車研發的競爭尺度。傳統車廠的產品週期往往以數年計算,但中國大陸智慧EV市場的軟體、ADAS與座艙功能迭代速度明顯更快。Volkswagen與小鵬合作開發CEA,真正購買的因此不只是某一項技術,而是更快的開發流程與軟硬體整合能力。
對小鵬而言,向其他車廠出售這套能力,還有另一個好處:它不需要先取得大量海外汽車市占率,就可以讓自己的技術進入全球市場。如果一家歐洲、日本或其他地區車廠採用小鵬的電子架構、Turing AI晶片或ADAS,小鵬就能從競爭對手銷售的每輛汽車取得技術收入。這種模式更接近汽車Tier 1、晶片公司與軟體供應商,而不是傳統OEM。
當然,這條路並不容易,汽車電子架構與ADAS牽涉資安、功能安全、資料治理與長期維護,而且不同市場還有不同法規。Volkswagen與小鵬目前的核心合作主要針對中國大陸市場,並不能直接證明相同技術能毫無修改地輸出至歐洲或其他地區。但小鵬正在建立的商業模式仍具有明顯產業意義:中國大陸車廠的全球化不再只有「把車賣到海外」這一條路。
如果未來國際車廠大量採用中國大陸企業開發的EEA、智慧座艙、AI晶片與ADAS,中國大陸汽車產業的角色就會從整車競爭者進一步進入全球汽車技術供應鏈。屆時小鵬真正需要與之競爭的對手,可能不再只有Tesla、蔚來或其他汽車品牌,而會逐漸延伸到Mobileye、Qualcomm、NVIDIA甚至傳統Tier 1。這也可能是SDV時代最值得觀察的產業變化之一:未來一家汽車公司的核心產品,不一定只有汽車本身,也可能是讓其他品牌汽車運作的整套數位底座。