歐盟原本規劃自2035年起,要求新登記乘用車及輕型商用車達成100%的排氣管二氧化碳減排目標。隨著歐洲車廠面臨電動車需求成長不如預期、電池供應鏈投資成本及中國大陸品牌競爭等壓力,歐盟執委會於2025年12月提出修正方案,將2035年減排目標調整為90%,其餘10%則透過符合規定的補償措施處理。此次法德共識進一步取消補償要求,使車廠能夠保留更多燃油、油電混合及其他動力技術的發展空間。
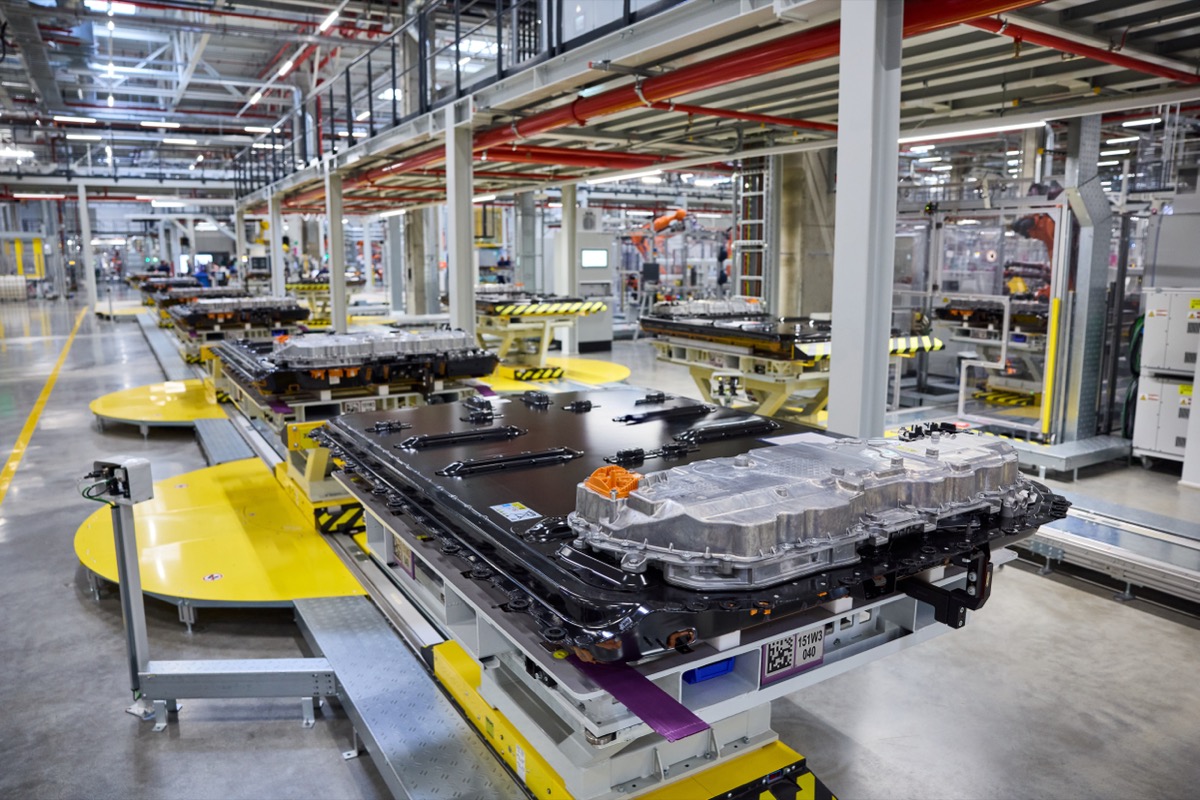
從汽車製造商的角度觀察,這項政策轉向的重要性,在於降低單一技術路線所帶來的投資風險。過去歐洲車廠必須依照2035年零排放目標,規劃純電動車平台、電池工廠及相關零組件供應鏈。然而,當市場需求與法規推進速度出現落差,車廠便可能面臨電動車產能利用率不足,以及燃油車相關設備提前折舊等問題。放寬排放標準有助於延長既有動力技術的商業生命週期,但同時也可能使企業重新評估純電動車的投資優先順序。
值得注意的是,法德方案並非僅針對2035年目標進行調整。雙方也主張延長車廠排放標準的合規計算期間,並且在2030年以前不重新調整插電式油電混合車的電力使用比例計算係數。此外,方案也希望將使用再生及低碳燃料的車輛納入零排放認定範圍。這些措施若獲得通過,將使車廠在未來數年的產品規劃上取得更大彈性,但實際效果仍取決於最終法規如何界定不同動力技術的排放表現。
除了排放標準,另一項關鍵是歐洲製造認定制度。法國過去主張,歐盟公共採購、補助及相關政策應優先支持在歐盟境內製造的產品;德國則認為,汽車產業供應鏈早已跨越歐盟邊界,應納入與歐洲汽車工業高度整合的合作夥伴。雙方此次提出的折衷方案,是將2020年1月1日仍屬於歐盟內部市場體系的歐洲合作夥伴納入適用範圍,使英國有機會取得與歐盟成員國相近的待遇。
這項安排反映歐洲汽車產業政策正逐漸從單純的排放管理,延伸至製造基地與供應鏈布局。由於英國長期與歐盟汽車產業具有密切的零組件供應及整車貿易關係,若將其完全排除在歐洲製造認定之外,可能增加跨境供應鏈的經營成本。然而,法德方案同時要求相關合作夥伴在貿易與投資規範上符合互惠原則,因此英國是否能夠正式納入,仍涉及後續談判。
從全球汽車產業競爭格局觀察,歐洲目前面臨的核心問題,是如何在降低轉型成本的同時,維持電動車技術及製造能力。法德方案可以讓傳統車廠保留更多動力選擇,但中國大陸車廠在電池、充電技術及車載軟體領域的競爭壓力並不會因此消失。如果歐洲車廠將法規放寬視為延後投資的理由,而非調整資源配置的機會,長期仍可能削弱其在全球新能源車市場的競爭力。
另一方面,歐盟領袖在10月15日至16日舉行的高峰會中,已要求相關立法機構加速完成汽車產業政策談判,並以2026年底作為推進目標。不過,法德共同立場仍須與其他成員國及歐洲議會協商,最終共同文本可能要到2027年初才有機會形成。這意味著目前的政策方向雖然逐漸明朗,實際法規內容及生效時間仍存在變數。
整體而言,法德達成共識反映歐洲汽車政策正從以減碳時程為主導,轉向更加重視產業競爭力、製造在地化及技術選擇彈性。對全球汽車製造商而言,未來歐洲市場的競爭不僅取決於產品是否符合排放標準,也將與生產地點、零組件來源及供應鏈投資密切相關。歐盟能否在放寬法規的同時維持電動化投資動能,將是這次政策調整真正需要觀察的長期影響。