中國大陸品牌積極參與巴黎車展,背後反映的是全球汽車市場的重新分配。由於美國透過高額關稅與車載軟體相關限制,大幅提高中國大陸車輛進入當地市場的難度,加上中國大陸本土市場競爭激烈,歐洲自然成為具有規模與購買力的重要海外市場。根據Schmidt Automotive Research統計,中國大陸品牌今年第二季已取得歐洲汽車市場10.7%的市占率,高於去年同期的5.7%,顯示其成長已不再局限於少數新興品牌或特定車型。
值得注意的是,歐盟對中國大陸製造純電動車課徵額外反補貼關稅,並未完全阻止中國大陸品牌擴張,反而促使部分車廠重新調整產品組合。除了持續推出純電動車,插電式油電混合動力車也成為重要的市場突破口。中國大陸品牌今年第二季已占西歐PHEV市場超過26%,相較兩年前同期僅2.2%,成長幅度相當顯著。這說明當貿易政策針對特定動力形式設置障礙,車廠便可能透過不同動力技術與產品定位,尋找新的競爭空間。
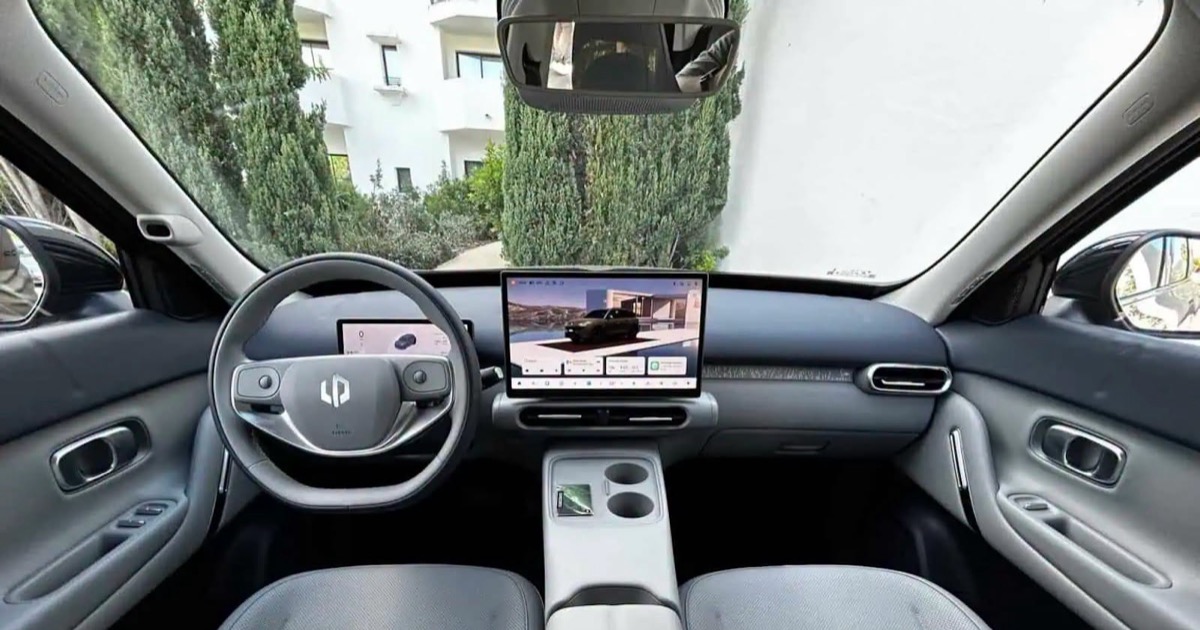
另一方面,中國大陸車廠的海外策略也正在由單純出口車輛,逐漸延伸至當地銷售通路、產品開發與品牌經營。以比亞迪為例,品牌已確認將在巴黎車展展示純電動車、DM-i插電式油電混合動力技術、第二代刀片電池,以及能源儲存相關技術,並規劃推出針對歐洲市場開發的新產品。這種做法代表車廠不再只是把既有車款輸往海外,而是開始根據當地市場需求調整產品組合,並以電池、電力電子及軟體技術建立差異化。
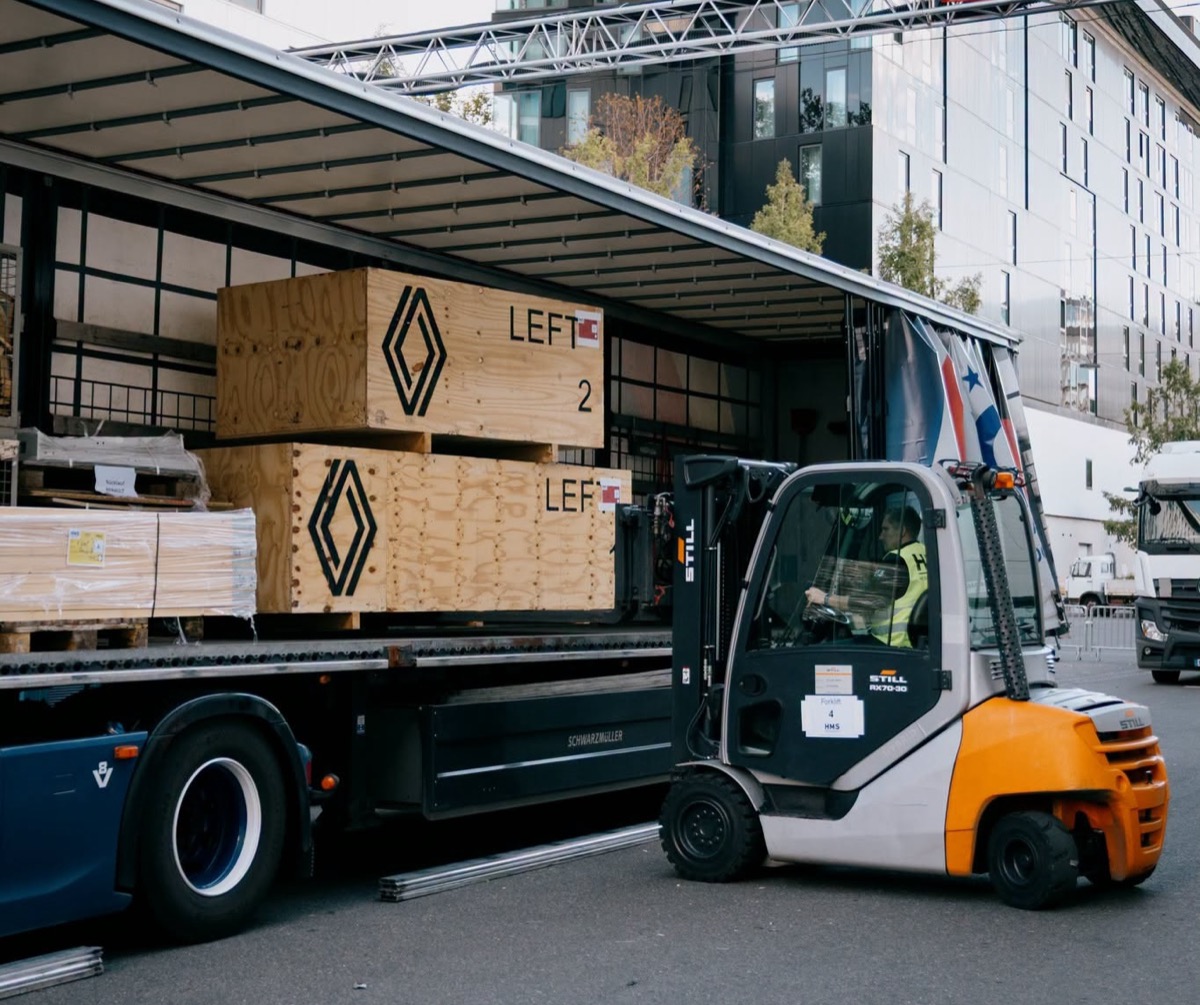
面對競爭升溫,歐洲傳統車廠也開始重新調整產品與營運策略。Volkswagen、Renault及Stellantis等企業,一方面需要降低電動車開發與製造成本,另一方面又必須維持既有工廠與就業體系。Stellantis已確認將在本屆巴黎車展展出旗下八個品牌、超過60輛車,涵蓋傳統歐洲品牌及透過合作進入集團體系的零跑。這種安排也凸顯歐洲車廠面對中國大陸競爭時的矛盾處境:既需要抵禦新興品牌的市場攻勢,也希望利用其電動化技術與成本優勢,加快自身轉型。
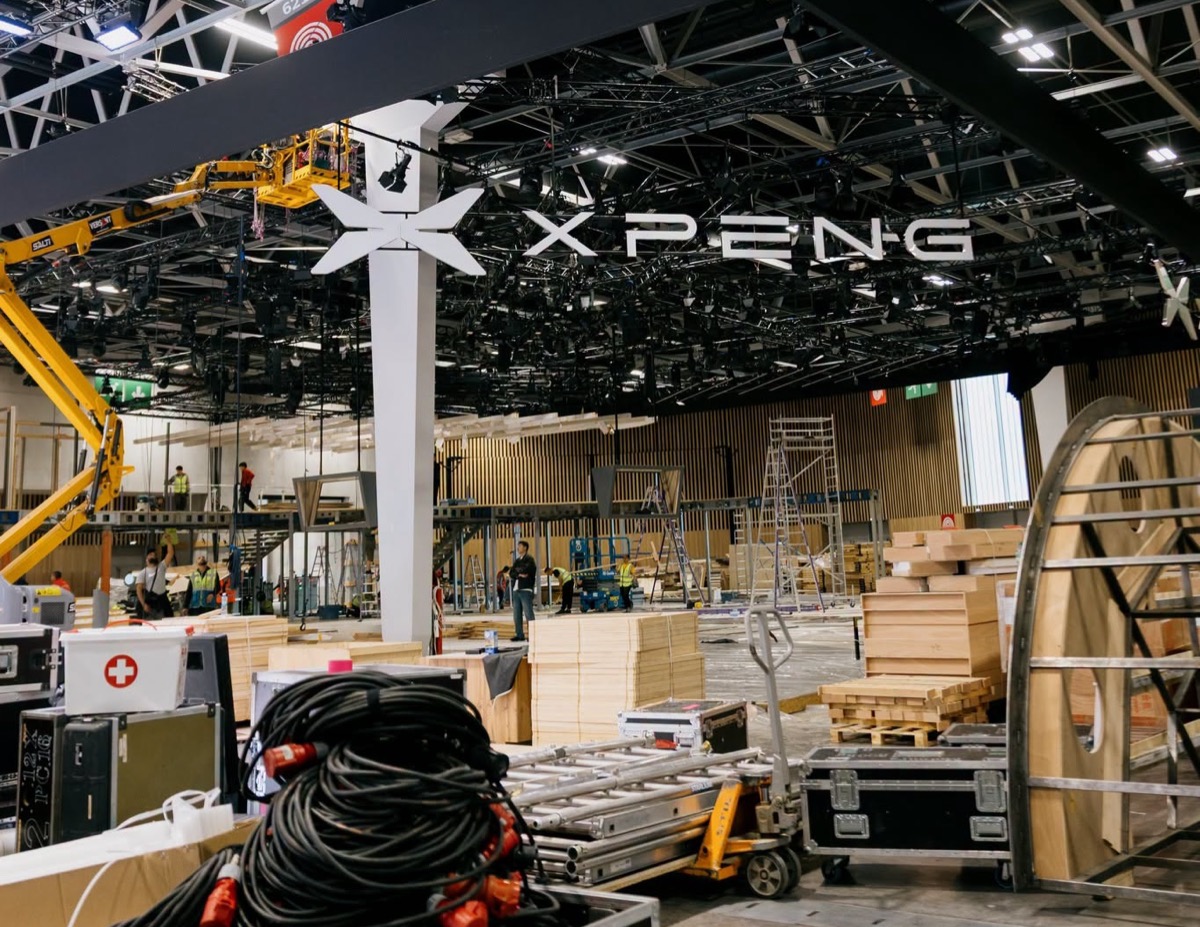
這場競爭的另一個核心,是歐洲汽車產業未來的製造布局。歐盟正在討論提高電動車補助及公共採購的歐洲在地製造要求,希望透過政策支持當地汽車與零組件產業。然而,若在地化要求過高,可能增加車輛製造成本;若缺乏有效規範,歐洲車廠又可能持續面臨低成本進口車的競爭。因此,如何在市場開放、產業保護與消費者負擔能力之間取得平衡,將成為歐洲汽車政策的重要課題。
從更長期的角度來看,2026年巴黎車展的意義已不只是展示新車,而是反映全球汽車產業競爭重心正在改變。中國大陸品牌不再只依靠低價電動車吸引消費者,歐洲車廠也不能單純憑藉品牌歷史與製造品質維持優勢。未來真正決定市場地位的因素,將是產品開發速度、電動化技術、軟體能力、成本結構,以及能否建立符合當地需求的銷售與服務體系。
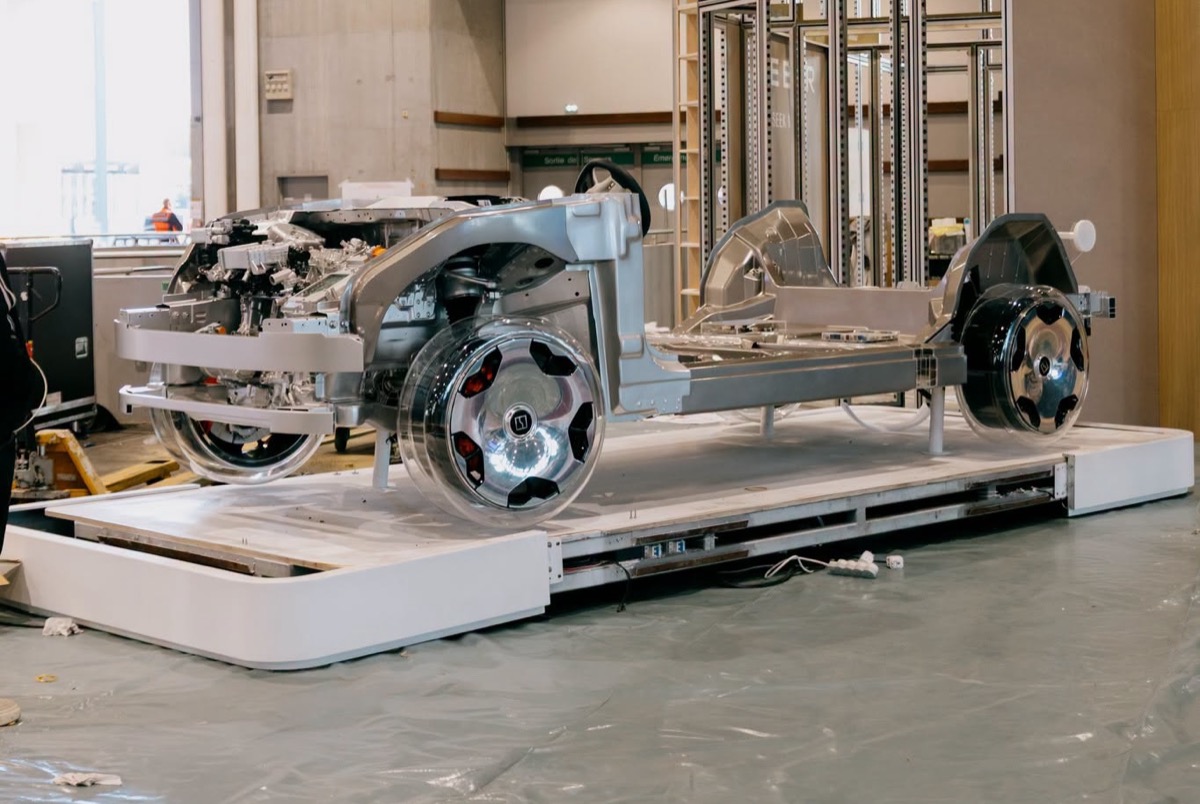
對台灣市場而言,歐洲汽車產業的變化同樣具有參考價值。台灣長期以歐洲及日本進口品牌為主要市場參與者,但隨著全球車廠提高產品平台與供應鏈整合程度,未來導入台灣的車款,也可能受到國際市場價格競爭與產品開發策略影響。對台灣汽車零組件供應商而言,歐洲車廠加速降低成本、提高在地化比例,也意味著未來爭取國際訂單時,除了產品品質,還必須更加重視成本效率、區域供應能力及技術整合程度。