這份研究分析2014年至2024年間歐英汽車產業的就業、貿易、企業所有權、投資與創新活動,涵蓋62個汽車企業集團,代表歐盟、歐洲自由貿易聯盟及英國至少95%的車輛註冊量。研究發現,在2015至2016年與2023至2024年兩個比較期間,受調查企業集團在歐洲及英國的汽車製造職位減少超過30萬個,相對而言,中國大陸增加約35萬個相關職位。這並不代表歐洲流失的工作全部直接轉移至中國大陸,但反映全球汽車產業的製造資源與就業重心正發生顯著變化。
造成這種變化的因素,並非單純的工資成本差異,傳統歐洲車廠過去依賴成熟的機械工程、內燃機技術、精密零組件與跨國分工建立競爭優勢,但隨著電動車逐步改變汽車的價值結構,電池、功率電子、車載軟體及半導體的重要性持續提高。中國大陸企業在電池製造、電動車零組件與供應鏈規模方面快速擴張,使歐洲車廠即使仍掌握品牌、研發與整車組裝能力,也可能在部分關鍵技術與材料上更加依賴外部供應。這意味著汽車產業競爭已從單純的整車銷售,延伸至整條供應鏈的成本、技術與生產效率。
英國脫離歐盟後的產業關係,也進一步增加了供應鏈調整的複雜程度。根據SMMT公布的資料,歐盟吸收英國60.4%的汽車出口,而英國則占歐盟汽車出口的30.0%,同時也是歐盟製造電動車的重要出口市場。這種高度相互依賴的關係,使雙方在關稅、原產地規則及電池採購政策上難以完全分離。若未來貿易規範進一步提高區域零組件比例要求,車廠可能被迫重新安排電池來源、生產地點及整車出口路線,增加製造成本與投資不確定性。
電池供應鏈尤其是這項問題的核心,相較於傳統燃油車,電池占純電動車製造成本的比例相當高,其原材料、電芯、模組與電池包的產地配置,直接影響整車成本及原產地資格。歐洲雖然積極推動本土電池製造,但從礦物開採、精煉加工到大規模電芯量產,都需要龐大資本投入與長期產業培育。若僅透過貿易限制要求車廠採購區域內產品,卻未同步建立具有價格與技術競爭力的供應商,反而可能提高歐洲電動車成本,削弱其與中國大陸品牌競爭的能力。
研究因此主張,歐盟與英國應建立更具協調性的汽車產業合作機制,包括提高原產地規則的彈性、將英國納入相關歐洲製造政策,以及共同規劃電池與關鍵礦物供應鏈。其核心思路並不是完全排除海外供應商,而是在維持國際貿易與技術合作的同時,降低過度集中於單一來源的風險。對車廠而言,具有可預測性的多年期政策架構,也有助於評估電池工廠、整車產線及新技術投資的回收期限。
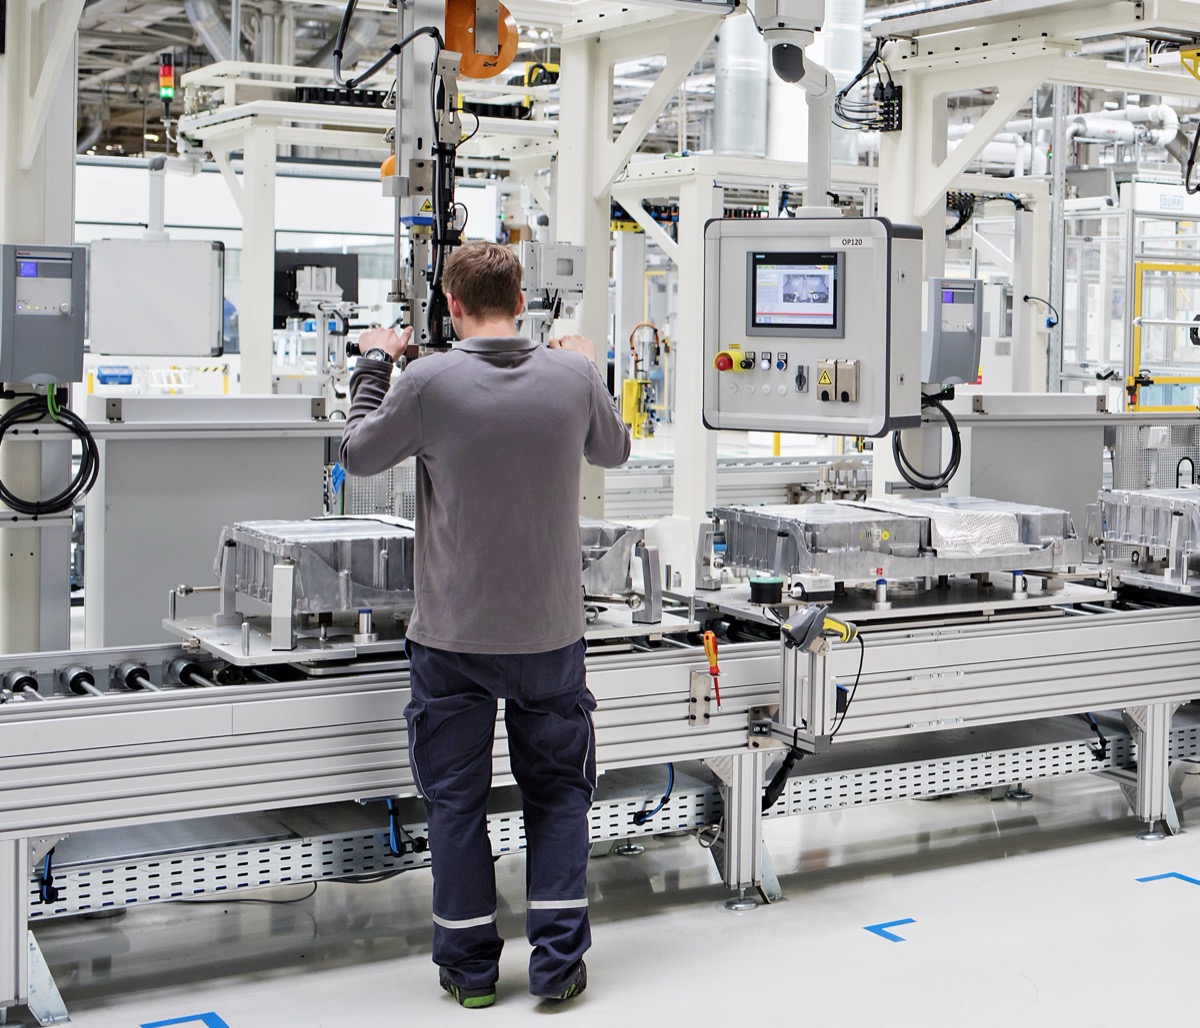
然而,歐洲汽車產業的競爭力問題,並不能只依靠政府補貼或提高關稅解決。中國大陸車廠的優勢除了生產規模,也包括產品開發週期、供應商整合、電池成本與市場反應速度。歐洲車廠若希望維持全球市場地位,仍須提高產品開發效率、降低電動車製造成本,並在軟體與電子電氣架構等新領域建立競爭力。即使透過政策保護部分本土產能,若產品價格與技術表現無法符合消費者需求,長期仍可能面臨市場占有率下滑。
對台灣汽車零組件與電子產業而言,歐洲供應鏈重組具有值得關注的潛在機會。當歐洲車廠尋求分散零組件採購來源,具備車用電子、半導體、電源管理、充電設備與精密製造能力的台灣企業,有機會爭取更多國際供應鏈合作。不過,能否實際受惠,仍取決於產品成本、車規認證、供應穩定性,以及是否符合歐洲未來的原產地與在地化要求,不能將供應鏈分散直接等同於訂單轉移。
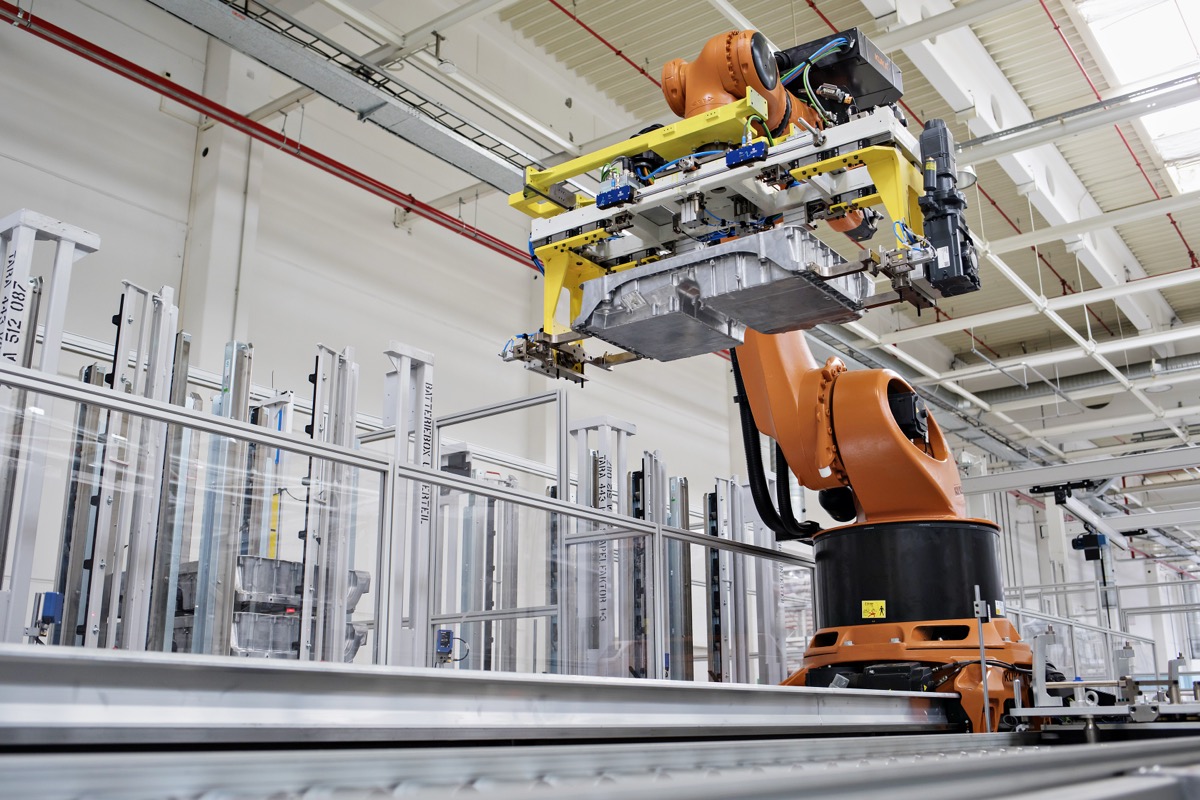
整體而言,ACEA與SMMT最新研究揭示,全球汽車產業轉型的真正挑戰,不只是燃油車轉向電動車,而是汽車製造所需的技術、資本與供應鏈能力正在重新分配。歐洲仍擁有龐大的市場、成熟的汽車品牌及工程研發基礎,但若無法有效整合英國與歐盟的產業資源、降低關鍵材料依賴,並提升電動車成本競爭力,未來即使維持整車製造規模,也可能逐步失去全球汽車價值鏈中的重要地位。