這次七大車廠提出的論點,因此和乘用車市場常見的「延後EV轉型」不太一樣。乘用車的購買決策仍包含品牌、性能、續航與消費偏好,但商用卡車本質上是生產工具。物流公司真正關心的是每公里成本、載重、可運作時間、充電時間、電價、道路通行費與殘值。如果電動卡車本身比柴油車貴,還需要物流公司額外投資充電樁、增設配電設備,甚至等上數年才能取得足夠電網容量,單靠車廠降價很難解決所有問題。目前最直接的證據就是充電站,ACEA協會指出,全歐洲目前適合重型卡車使用的公共充電設備仍不到2,000座,但要跟上轉型需求,接下來每個月至少還需要增加約700座。部分物流中心與高速公路充電站即使業者有意願投資,電網增容與接電也可能耗時數年。
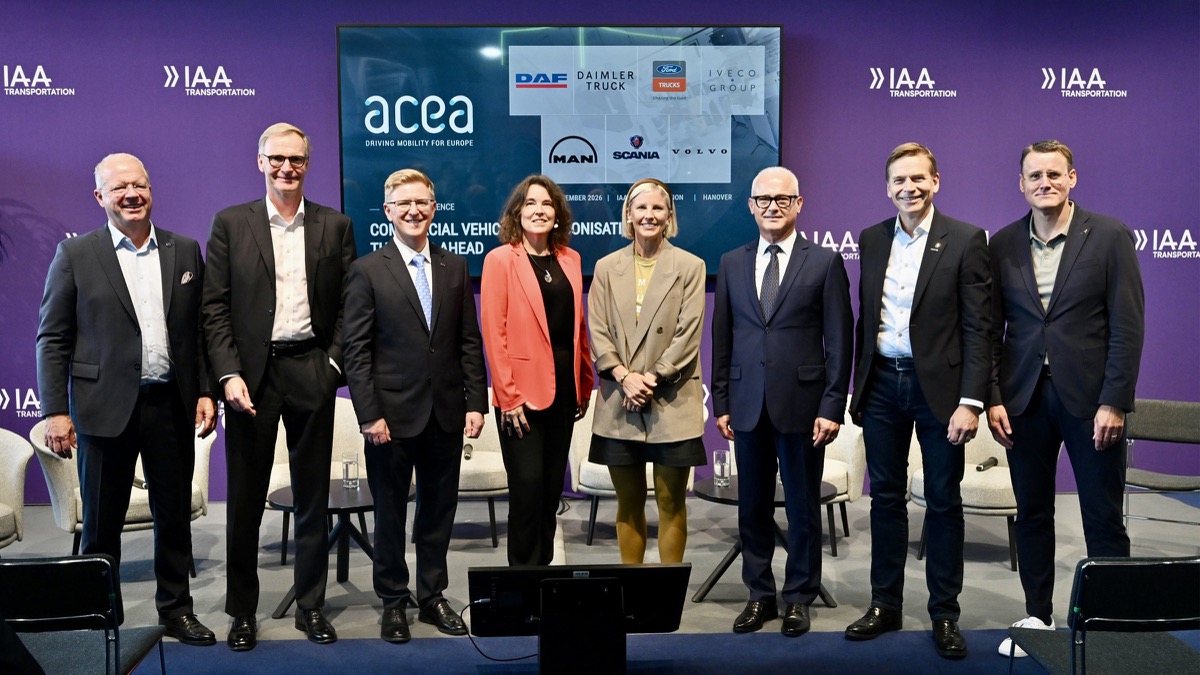
這種落差讓車廠與政策制定者之間出現責任不對稱。歐盟的CO₂法規處罰對象是整車製造商,但真正決定物流業者是否願意買電動卡車的條件,卻分散在電力公司、充電營運商、地方政府、道路收費制度與能源政策之中。車廠可以推出續航500至700公里、支援兆瓦級充電的產品,卻無法自己保證物流業者的倉庫何時能接上MW級電力,也無法自行決定柴油與電力的價格差距。
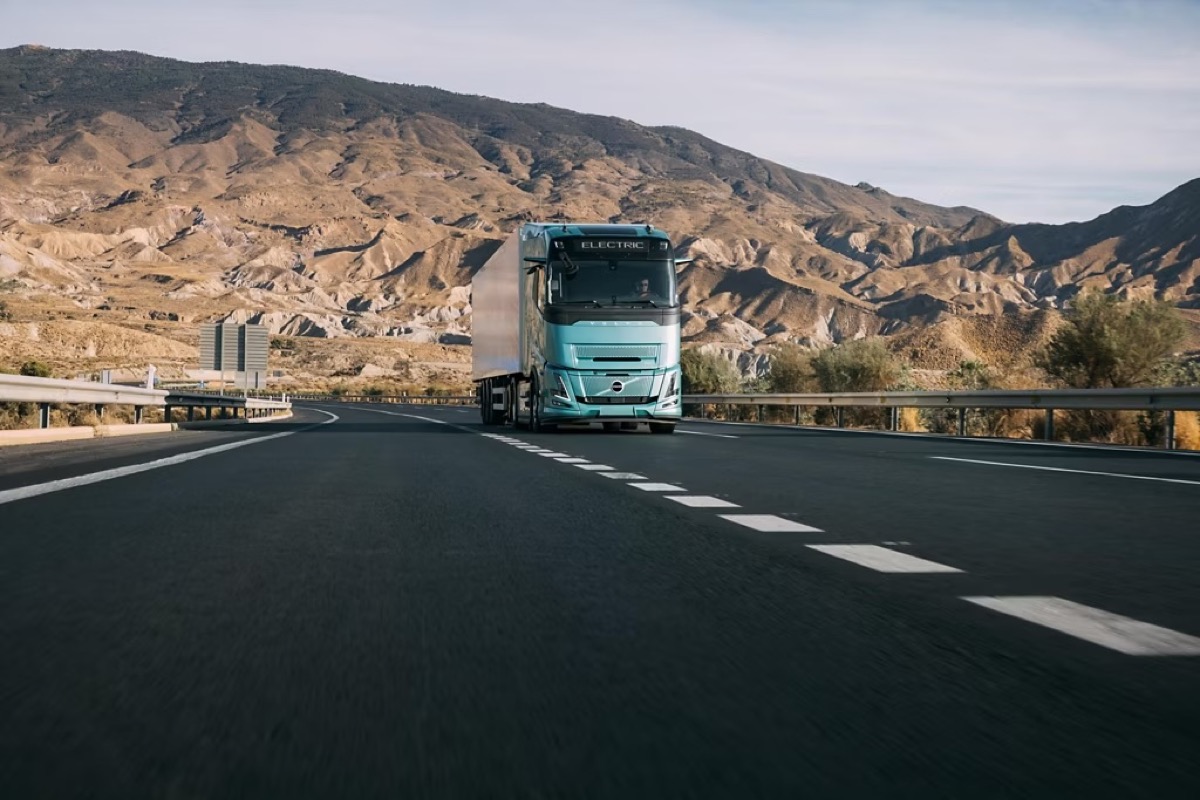
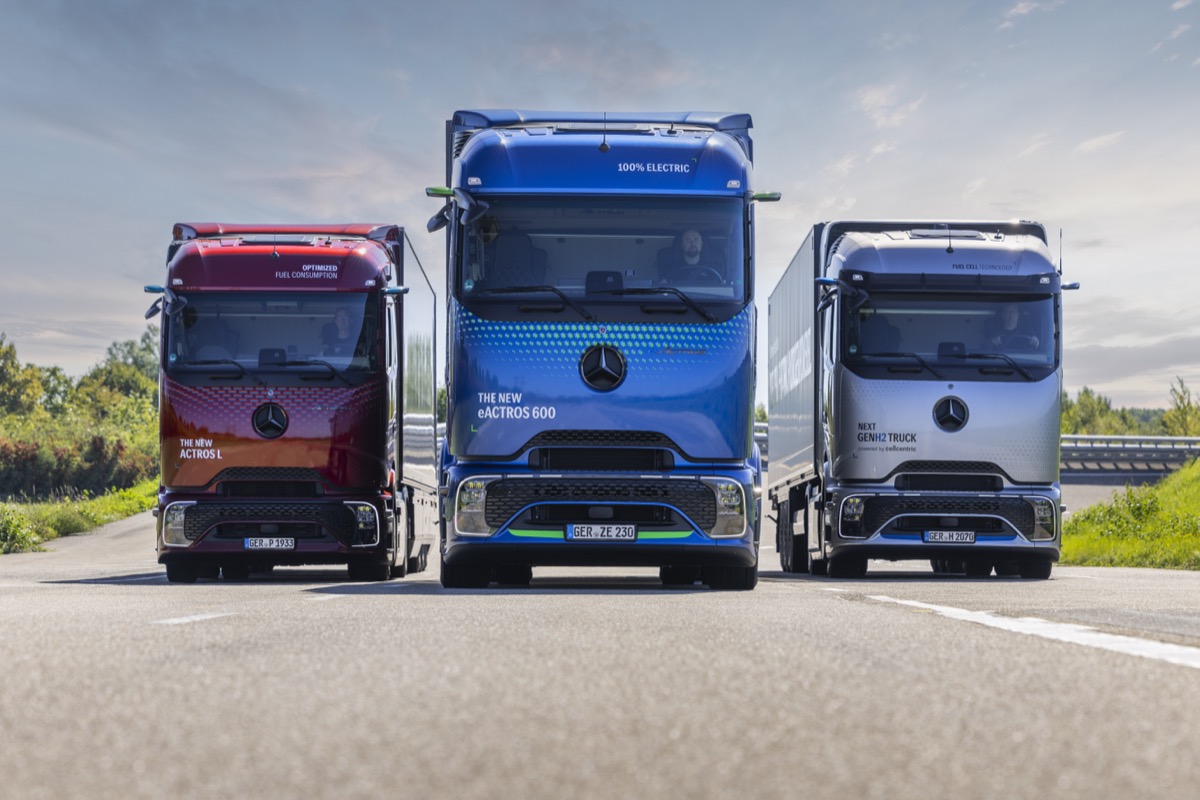
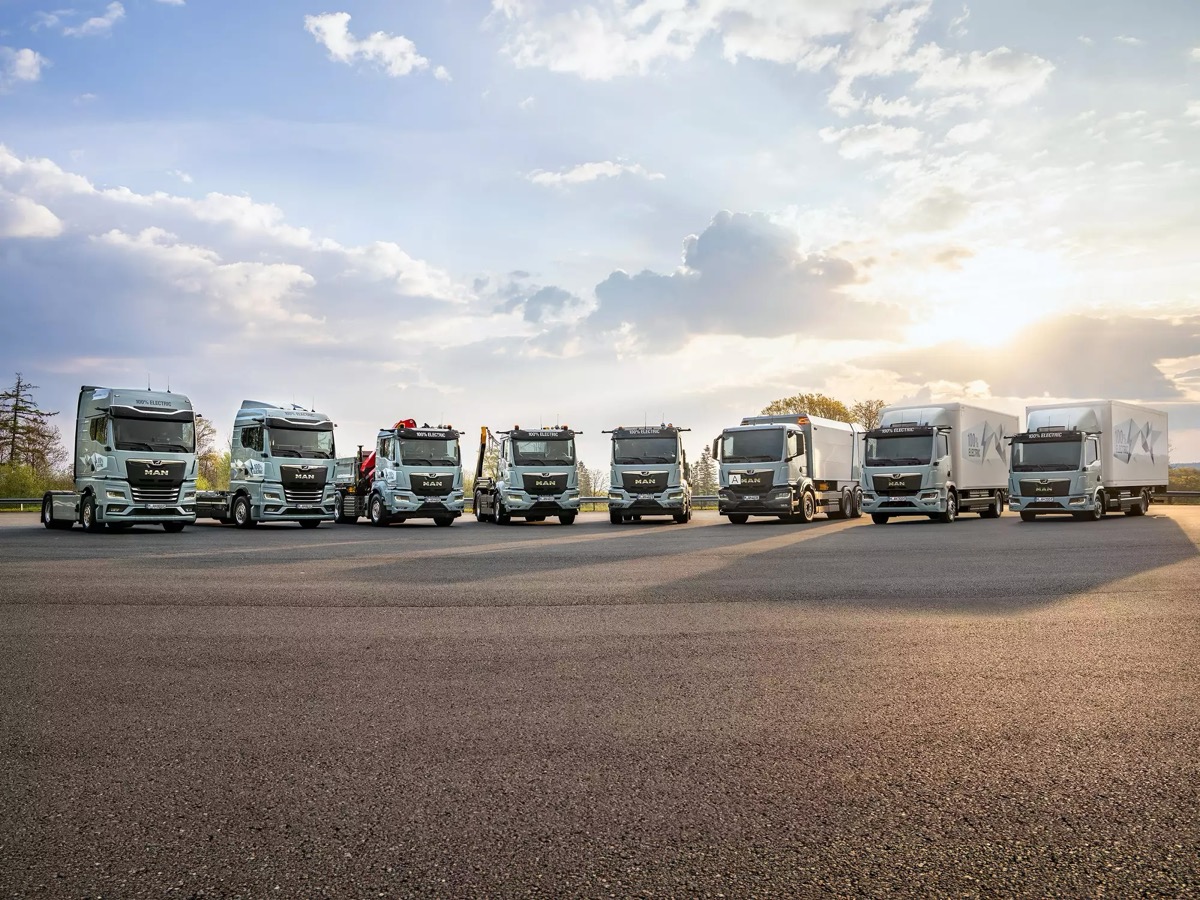
歐洲大型卡車製造商目前其實已經投入大量產品資源。Mercedes-Benz eActros 600已量產並投入客戶營運,Volvo Trucks的新一代FH Aero Electric把續航提高到約700公里,MAN也已形成12至50噸完整eTruck產品線。從產品面看,所謂「沒有適合長途運輸的電動卡車」正逐漸不再是主要問題。真正沒有同步成熟的是使用環境,例如CO₂差異化道路通行費,目前ACEA指出只有4個歐盟成員國真正有效落實;原本用來改善純電卡車載重劣勢的相關修法也尚未完成。另一方面,ETS2延後至2028年實施,同樣使柴油運輸的碳成本訊號比原先規畫更晚出現。
因此,對物流業而言,電動卡車的投資回收期高度依賴「在哪一個國家營運」。如果充電站多、電價低、道路通行費對零排放車優惠明顯,電動卡車可能很快取得TCO優勢;但如果電網連接慢、公共充電不足,又沒有CO₂道路費差異,即使車輛技術相同,商業模式也可能完全不成立。這也是為什麼歐洲卡車業希望把2030合規時程往後推三年,而不是直接要求取消長期減碳目標。ACEA仍強調產業支持零排放運輸,也不要求改變2035與2040年的最終方向,核心訴求是讓法規時程重新與市場條件對齊。
但這項要求也帶來另一個爭議:如果歐盟真的給本土車廠更多時間,會不會反而替海外競爭者創造空間?就在同一場IAA Transportation,比亞迪宣布2027年將在歐洲推出第一款重型電動卡車,長期目標更是「在歐洲賣的車都在歐洲生產」。比亞迪執行副總裁李柯表示,該公司希望除了車輛之外,還提供融資、太陽能充電設施、維修網路與道路救援等完整方案,並藉由當地生產避開潛在進口關稅。這表示中國大陸商用車企業進軍歐洲的方式,正在快速從單純「賣一輛比較便宜的電動卡車」,轉向直接建立整套物流能源生態系。小馬智行也在IAA Transportation公開與廣汽商用車合作的第四代L4純電Robotruck,計畫今年內進入量產,並在未來兩年布局歐洲與中東。公司明確鎖定歐洲高人工成本與卡車司機短缺問題,希望把「電動化+無人駕駛」一次帶入物流產業。
因此,歐洲車廠要求延後法規的另一面,是全球競爭並不會一起延後。Daimler Truck、Volvo、MAN與Scania面對的並不是「現在電動化或三年後再電動化」這麼簡單,而是如果歐洲市場轉型過慢,中國大陸業者仍可能利用較完整的電池供應鏈、成本結構與更快產品週期建立據點。
這使歐盟政策陷入兩難,如果2030年CO₂目標完全不調整,車廠可能因物流市場需求不足而承擔巨額罰款,資金反而從產品研發與產能投資流向罰金;但如果標準放鬆太多,又可能降低企業推出零排放卡車與建設基礎設施的壓力,讓歐洲在全球新能源商用車競爭中失去速度。真正合理的解法,因此未必只是把2030改成2033。更關鍵的是,歐盟能不能在這三年內把「車輛以外的部分」補上,包括高速公路與物流節點的兆瓦級充電、場站電網增容、CO₂道路費、能源價格,以及對零排放卡車載重的法規調整。否則即使延到2033年,同一個問題仍會再次出現。
歐洲重卡電動化現在正進入一個很重要的轉折:技術已逐漸不是主要瓶頸,基礎設施與商業模式才是。這也是七大卡車集團這次集體發聲真正值得關注的地方。當車廠已經把電動卡車擺在展場裡,下一階段決定轉型速度的,可能不再只是誰能造出更好的車,而是誰能讓一輛電動卡車每天真正有利可圖地跑在公路上。