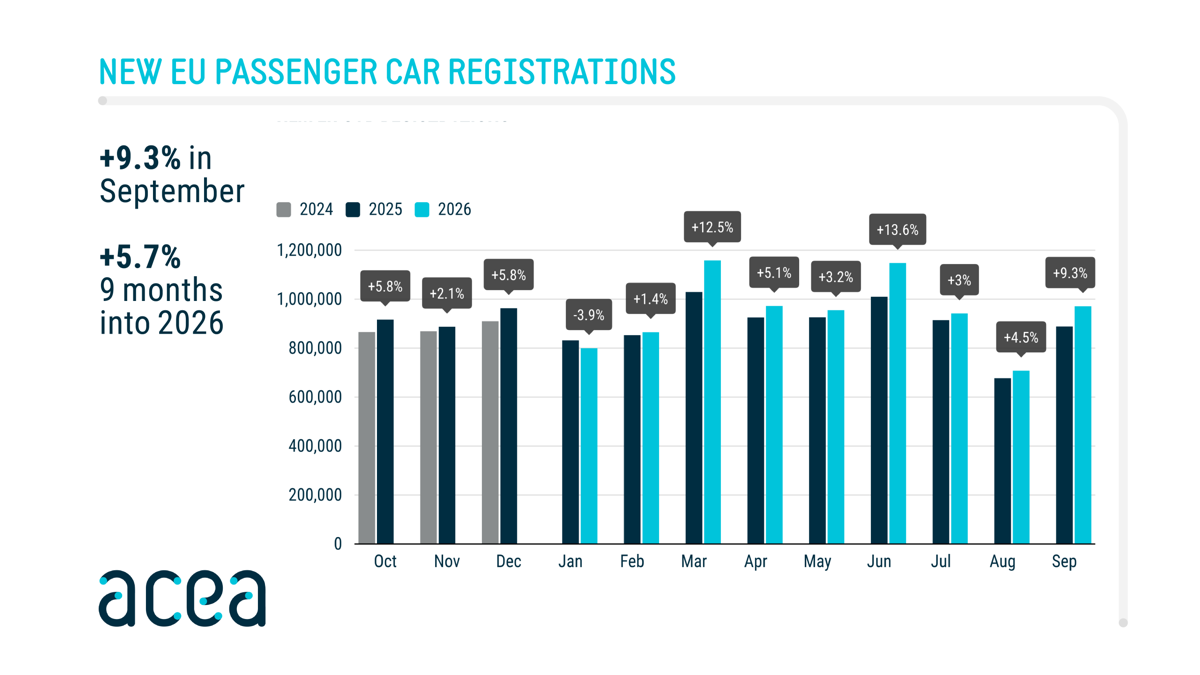
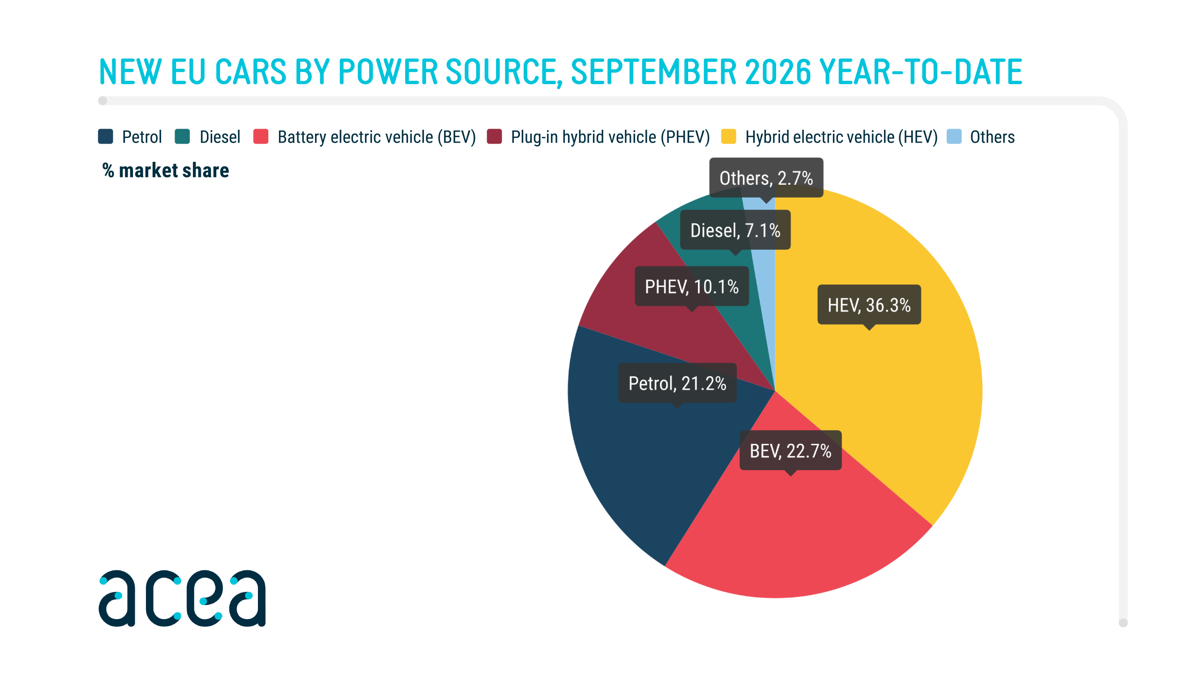
若單獨觀察歐盟27國,9月新車註冊量為97.1萬輛,年增9.3%,今年前九個月累計成長5.7%。其中最值得注意的是純電動車的市場地位。2026年1月至9月,歐盟純電動車累計註冊193.1萬輛,市占率達22.7%,較去年同期的16.1%提高6.6個百分點,正式超越汽油車的21.2%,成為僅次於Hybrid的第二大動力類型。這代表純電動車在歐洲市場已逐漸從成長中的新興產品,轉變為具有相當銷售規模的主流選擇。
Hybrid車型則繼續維持市場領先地位,根據ACEA統計顯示,今年前九個月歐盟Hybrid新車註冊量達309.1萬輛,市占率36.3%;插電式Hybrid累計86萬輛,市占率10.1%。相較之下,汽油與柴油車合計市占率已從去年同期的36.9%下降至28.2%。不過,ACEA的Hybrid分類同時包含全Hybrid與Mild Hybrid,因此不能將36.3%的市占率全部解讀為具備純電行駛能力的油電混合車。
電動車銷售成長並非均勻分布於所有歐洲國家,法國與德國是推動純電動車市場擴張的重要力量,今年前九個月註冊量分別成長79.1%與58.1%,丹麥也增加40.3%。購車補助、能源價格變化及產品選擇增加,都對市場需求形成支持。這些數據顯示,歐洲電動車市場仍受到政策與消費環境影響,但隨著車型選擇擴大,市場已不再單純依賴少數高價電動車帶動成長。
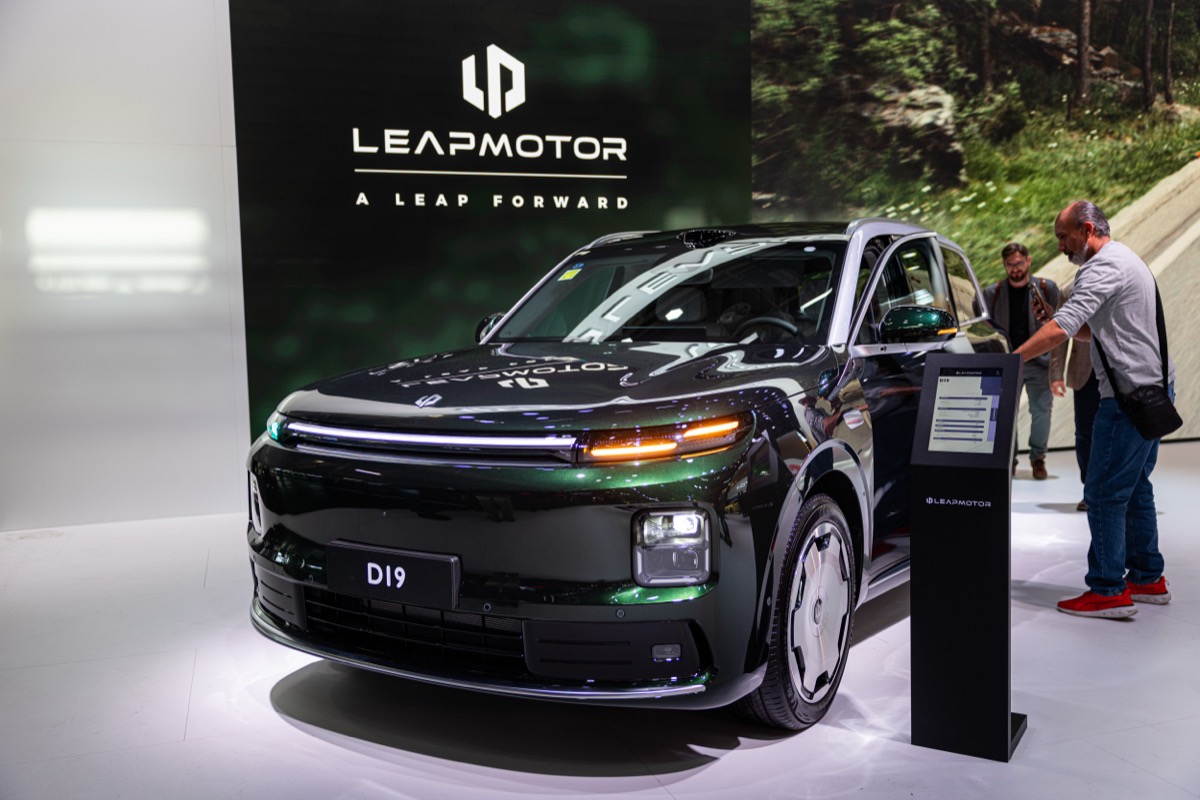
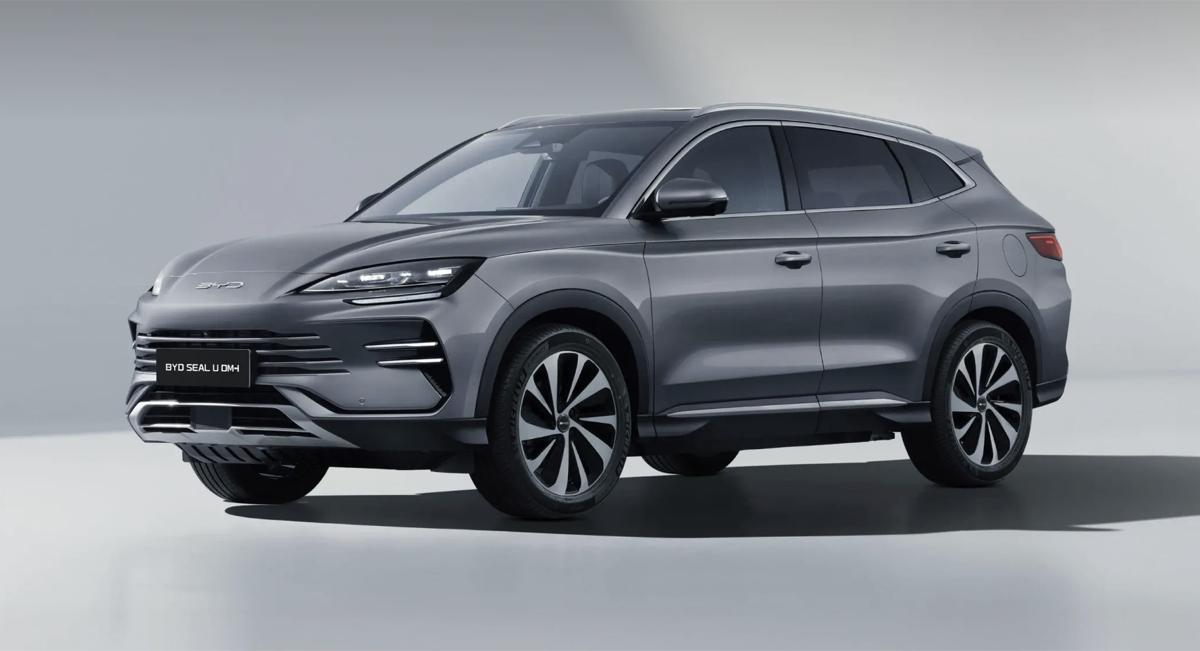
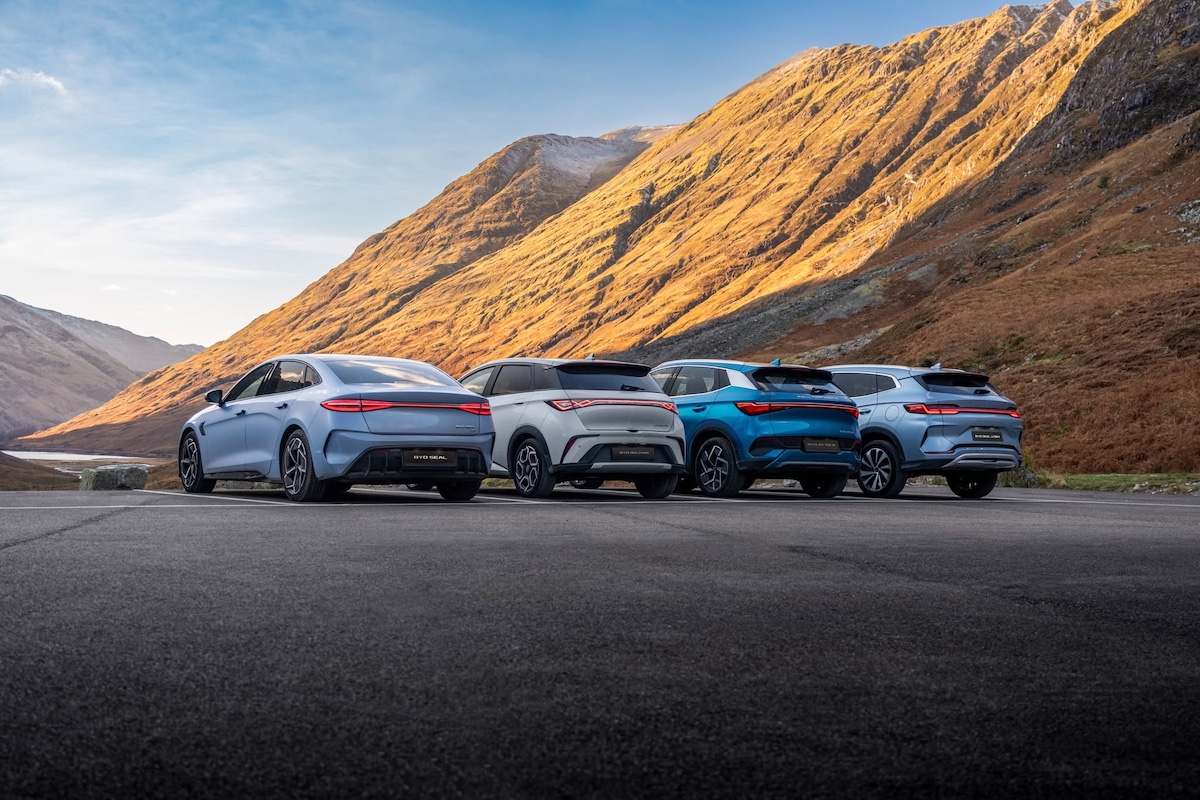
另一方面,中國大陸汽車品牌正加速改變歐洲市場的競爭格局,根據ACEA資料,9月奇瑞與比亞迪在歐洲的註冊量分別接近去年同期三倍及兩倍,吉利與上汽集團也有超過兩成至三成的成長。這四家企業合計市占率從去年同期的9.6%提高至14.6%。相較之下,Volkswagen與Renault註冊量分別出現下滑,Stellantis雖然維持成長,但三家歐洲主要汽車集團合計市占率仍從48.4%下降至43.7%。
這項變化反映歐洲車廠正面臨兩個相互交織的挑戰,首先是動力系統轉型,車廠必須在純電動車、Hybrid及傳統燃油車之間重新分配研發與生產資源;其次則是市場競爭結構改變,中國大陸品牌透過具競爭力的價格、電池技術、快速產品更新及經銷通路擴張,逐漸取得更多消費者認同。對歐洲車廠而言,即使整體市場成長,也不代表既有品牌能夠維持原本的市場地位。
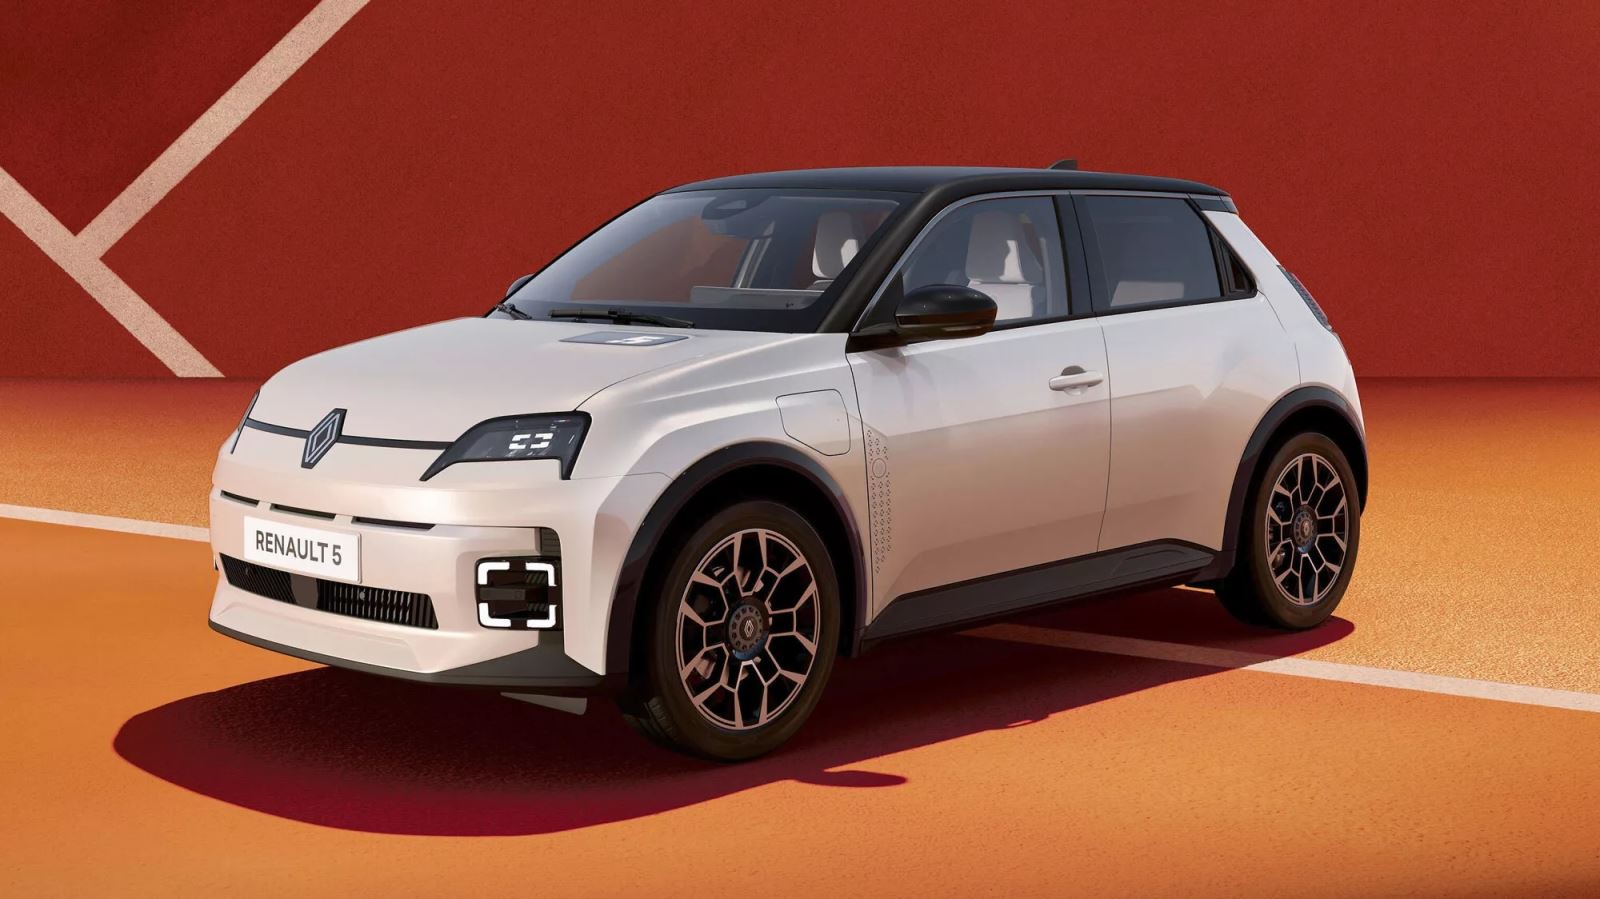
值得注意的是,歐盟對中國大陸製造純電動車實施額外關稅,並未阻止中國大陸品牌擴大歐洲市場布局。部分車廠透過插電式Hybrid產品增加市場覆蓋率,另一些企業則規劃在歐洲建立當地生產據點,以降低長期貿易與供應鏈風險。這也意味著未來歐洲汽車市場的競爭,將不只是進口車與本地車之間的價格競爭,而是逐漸延伸至製造布局、供應鏈在地化及產品開發效率。
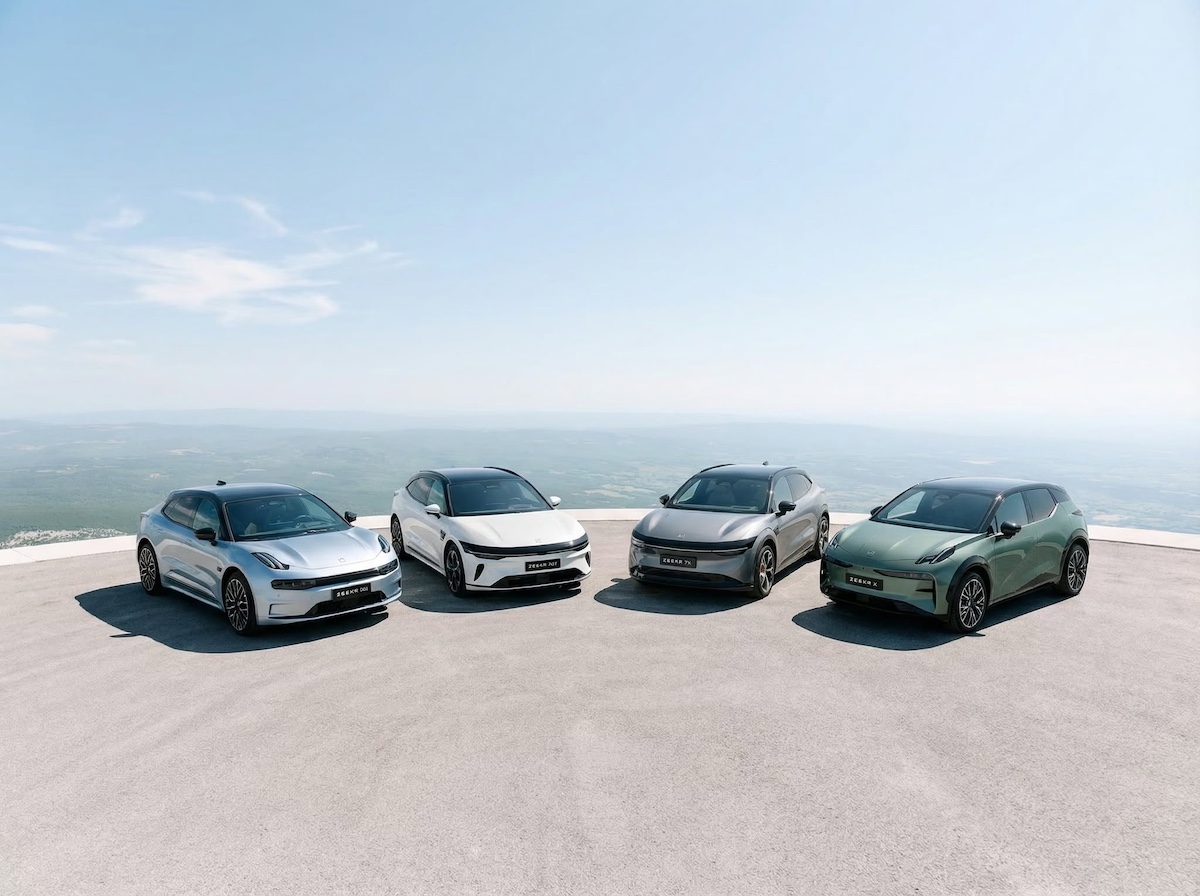
從全球汽車產業角度觀察,歐洲市場的轉變也凸顯電動化進程存在明顯區域差異。當北美與中國大陸市場的電動車需求受到政策及經濟環境影響,歐洲仍持續創下較強勁的成長表現。對跨國汽車製造商而言,如何根據不同市場調整產品組合,並維持足夠的生產彈性,將成為未來重要的經營能力。
對台灣汽車市場而言,歐洲動力結構的改變具有一定參考價值,因為台灣市場同樣存在純電動車、Hybrid及傳統燃油車並行的情況,但產品選擇、價格結構與充電條件不同,因此不能直接套用歐洲的市場發展速度。另一方面,歐洲車廠持續提高電動化產品比重,也可能影響未來導入台灣的車型配置與產品開發方向。
整體而言,2026年9月歐洲汽車市場的成長,不只是新車需求回升,更反映汽車產業正在經歷動力技術與品牌競爭格局的雙重轉型。當純電動車逐漸取得主流市場地位,而中國大陸品牌持續擴大市占率,歐洲傳統車廠未來的競爭力,將更加取決於產品開發效率、成本控制及市場策略的調整能力。