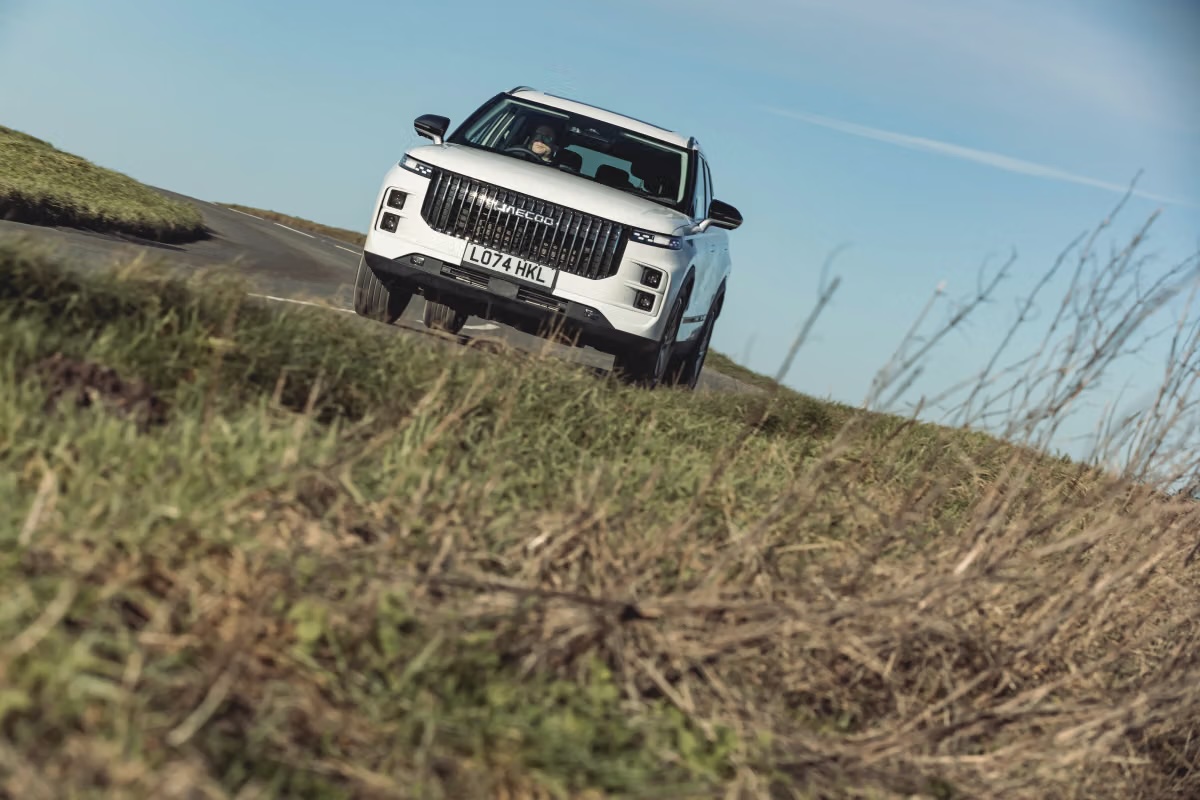
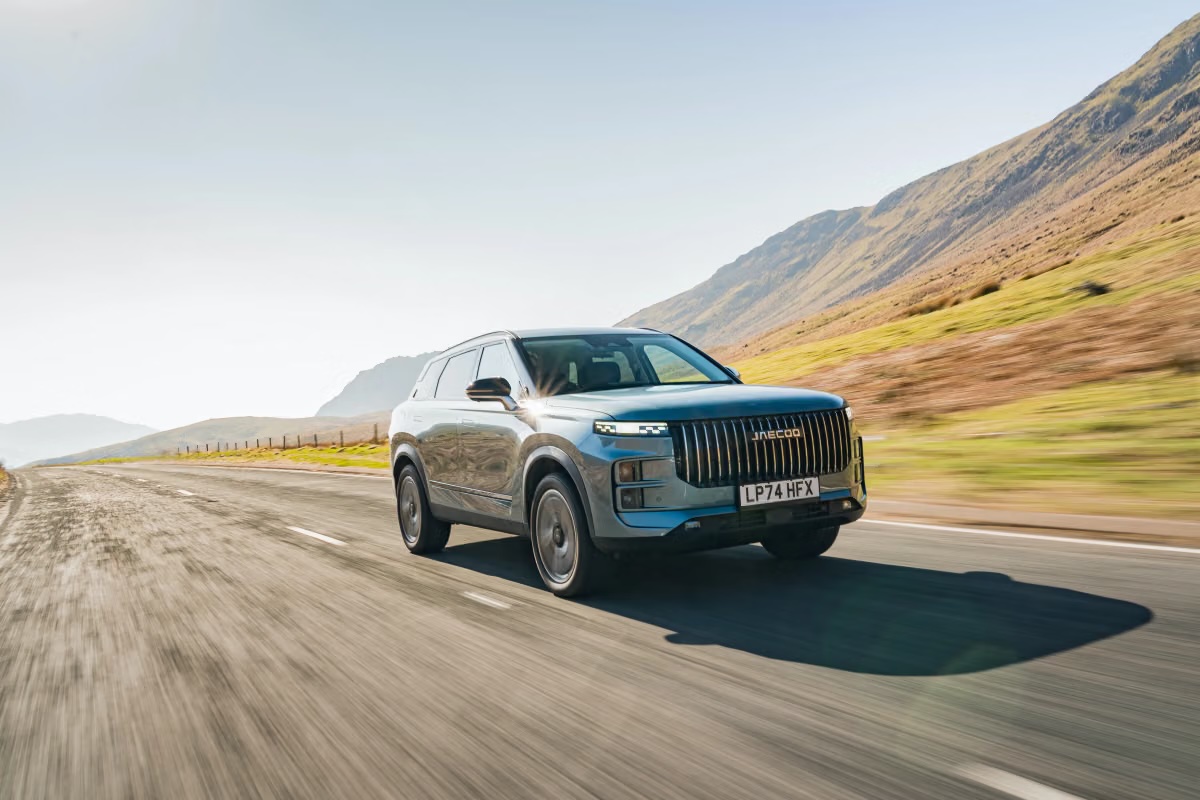
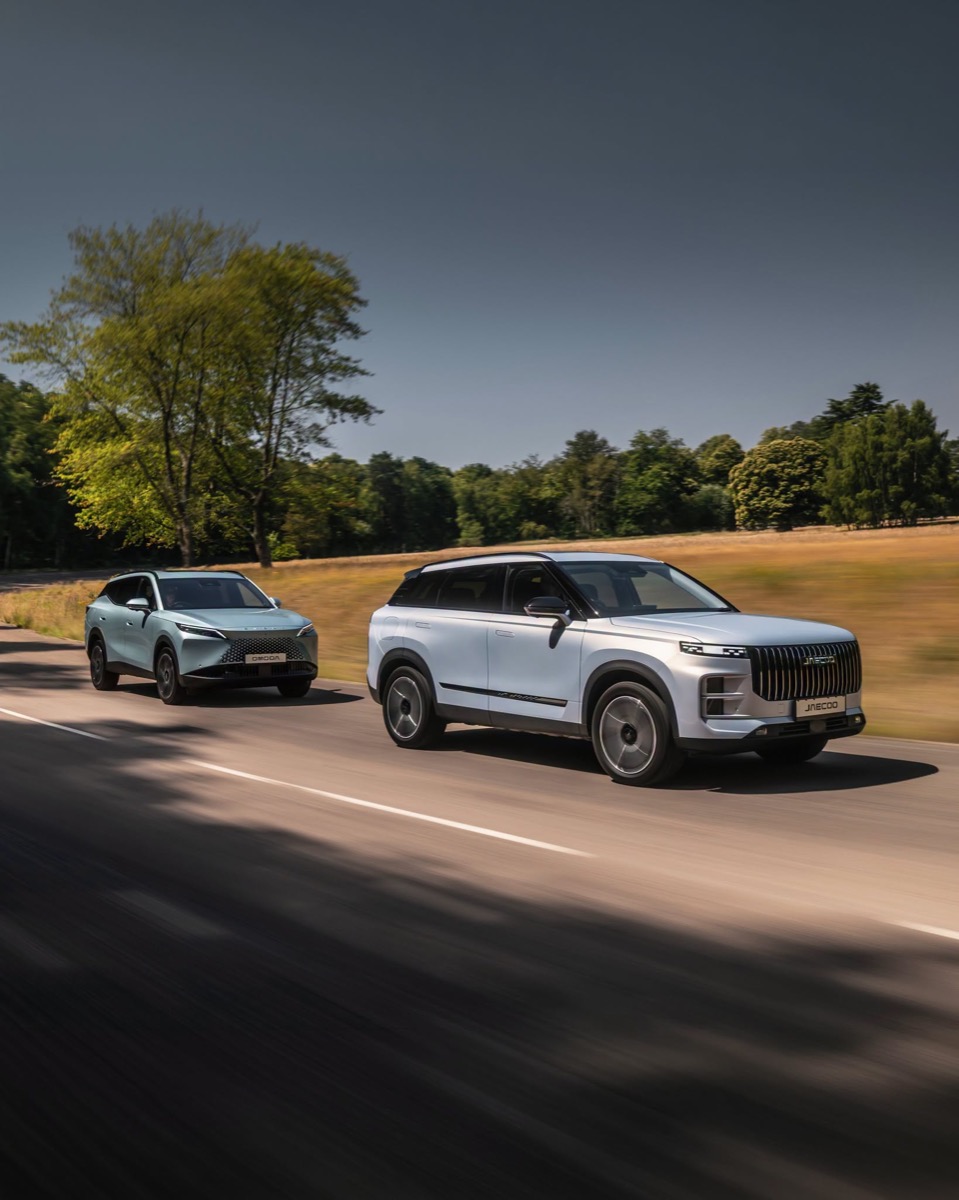
如果這只是JAECOO 7偶然登上一次排行榜,意義可能有限,但今年的情況並非如此。JAECOO 7早在3月就已成為英國單月新車銷售冠軍,當月掛牌10,064輛,第一季累計達15,703輛;到了8月仍是品牌主力車款,掛牌2,022輛,而OMODA與JAECOO兩品牌當月合計已取得英國6.62%的新車市場。換言之,這已不是中國大陸品牌短期促銷造成的單月異常,而是開始形成持續性的市場規模。
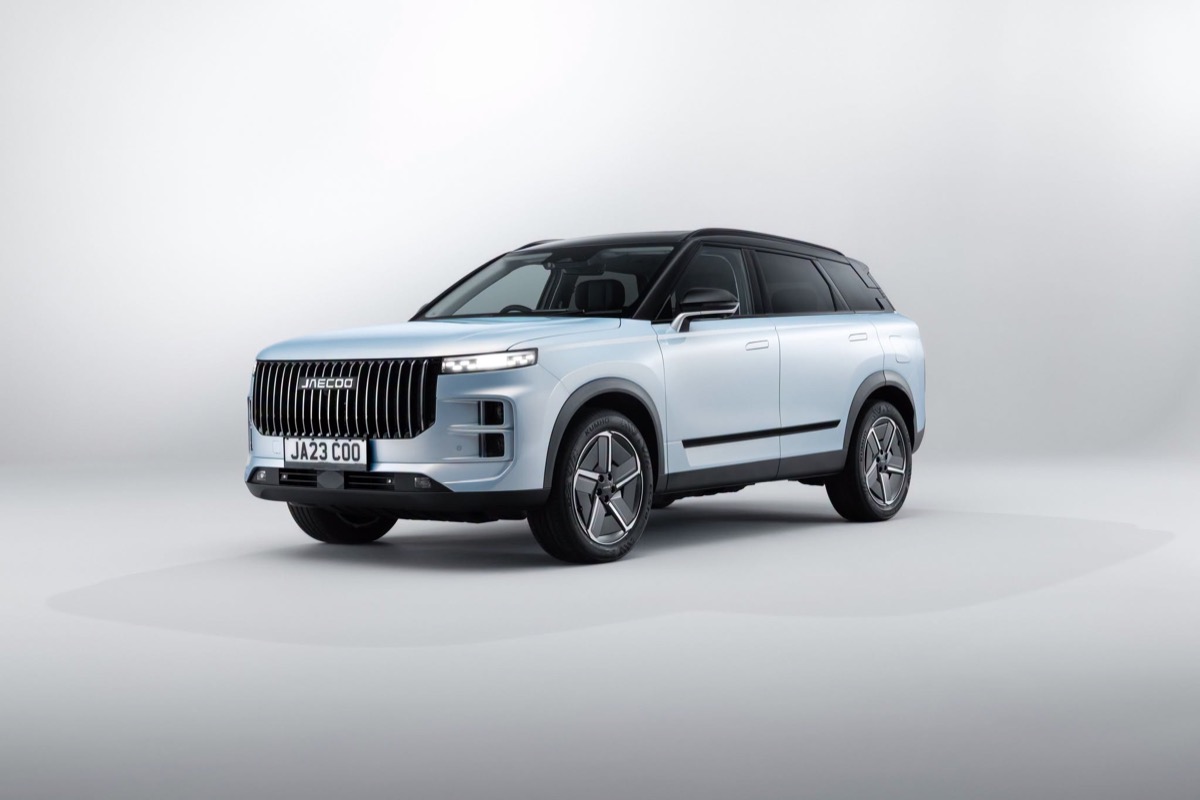
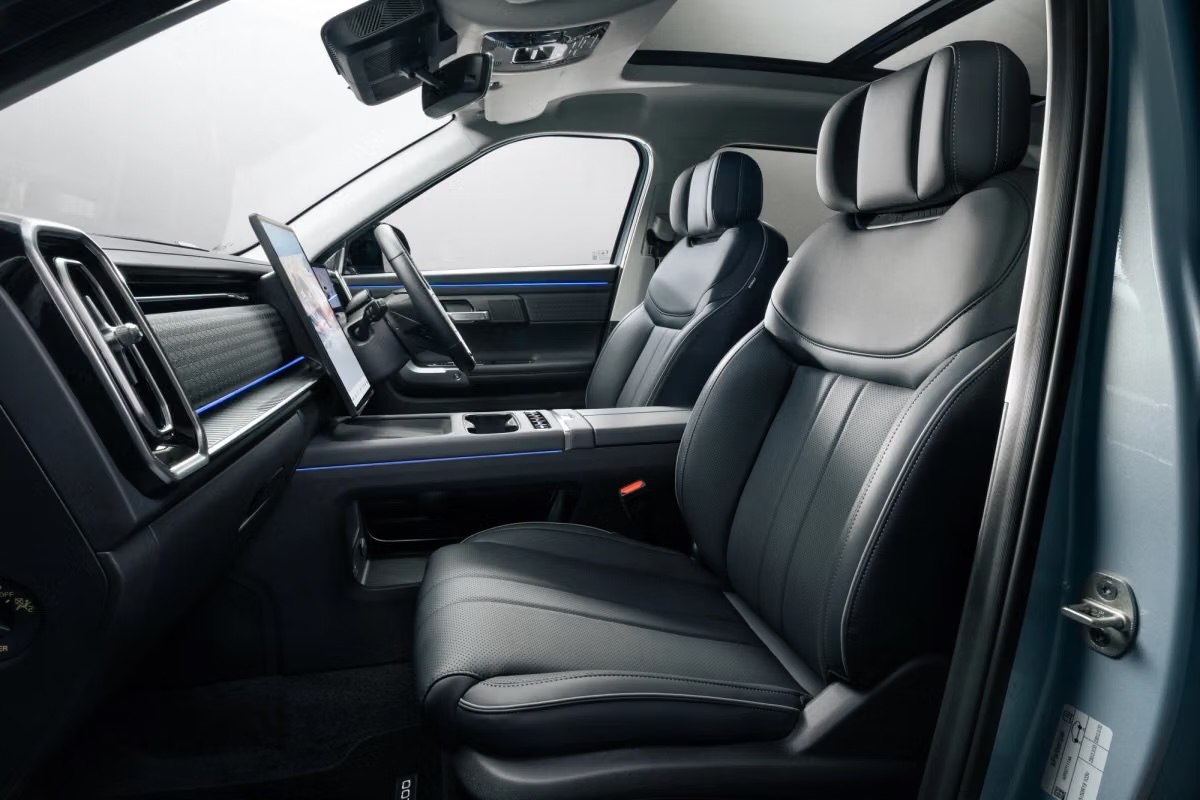
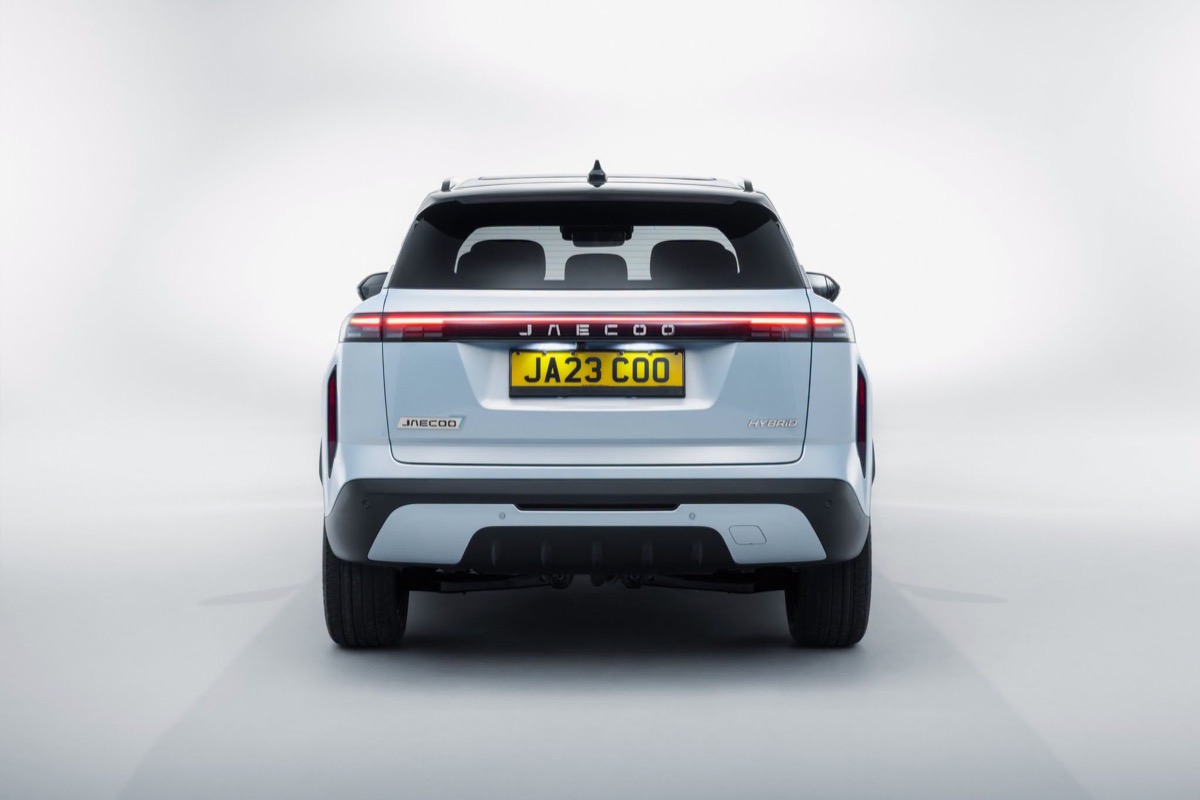
這項變化最值得觀察之處,在於中國大陸車廠進入歐洲成熟市場的方法正在改變。過去談到中國大陸汽車出口,焦點通常集中在BEV成本優勢、電池供應鏈與價格競爭,但JAECOO 7在英國的成功卻不完全符合「廉價中國大陸電動車」的典型印象。JAECOO 7提供汽油、Hybrid與PHEV等不同動力,其中今年3月銷售的車輛有85%是採用Super Hybrid System的PHEV版本,顯示英國消費者真正接受的是價格、配備、SUV車型與電氣化動力形成的綜合產品力。
這也反映歐洲汽車電動化正在進入比「燃油車對上BEV」更複雜的階段。英國9月BEV掛牌量年增36.3%,PHEV更大幅增加約56%;今年前9個月BEV已占新車市場約26%,而9月BEV與PHEV合計占新車市場的比例更已接近45%。相較之下,汽油車9月掛牌量下滑約7%,今年前9個月市占也降至41.5%。
這種市場環境對中國大陸車廠尤其有利,因為其產品策略通常不像部分歐洲品牌將資源集中在單一動力路線,而是可以快速提供ICE、HEV、PHEV與BEV。當消費者希望降低燃油成本、但尚未完全接受純電動車時,PHEV便形成重要的過渡市場。JAECOO 7今年的表現正好證明,在充電基礎建設與純電動車價格仍是購車考量的情況下,一款定價合理、配備完整又具有較長純電續航能力的PHEV,可以比單純低價BEV觸及更廣泛的消費族群。
另一項不能忽略的因素,是中國大陸品牌已開始建立真正的歐洲零售體系。OMODA與JAECOO自2024年與2025年分別進入英國後,不到兩年累計銷量便突破10萬輛,截至8月底零售據點已超過140家。這代表其市場策略已從過去依靠少數進口商銷售,轉向建立經銷、售後、保固與品牌經營體系。JAECOO 7目前在英國提供7年/10萬英里保固,正是新品牌降低消費者購買風險的典型方式。
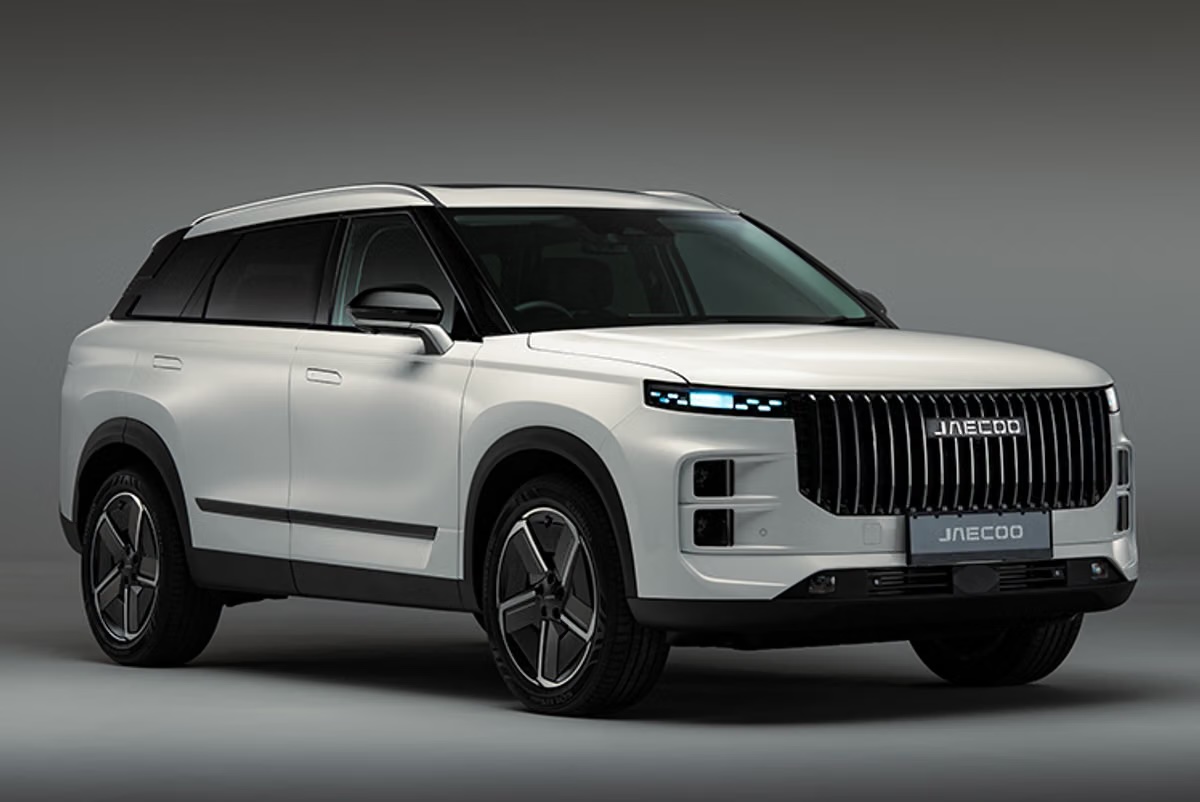
通路規模的重要性甚至可能高於短期售價,成熟汽車市場的競爭障礙並不只是製造一輛成本較低的汽車,而是如何讓消費者願意把一個陌生品牌列入購車名單,同時確保試乘、交車、維修與中古車殘值都有完整支援。OMODA與JAECOO迅速建立超過140個英國銷售據點,意味中國大陸車廠已開始補上過去海外擴張最薄弱的一環。
英國本身也提供了一個特殊的政策環境。政府現行Electric Car Grant依車輛製造永續條件提供不同級距補助,最高可達3,750英鎊(約合新台幣157,177元),同時延長住宅與商業充電設備補助。另一方面,英國ZEV Mandate持續迫使車廠提高零排放車輛銷售比例,使傳統車廠必須透過促銷、折扣與產品調整增加BEV掛牌量。
因此,今年英國市場的新能源車成長並不能全部解讀成自然需求。政策要求、能源價格、車廠折扣以及更多新品牌加入,都在共同改變市場結構。但對中國大陸車廠而言,這反而創造了進入成熟市場的窗口:當消費者本來就準備重新評估動力形式時,品牌忠誠度也更容易被打破。
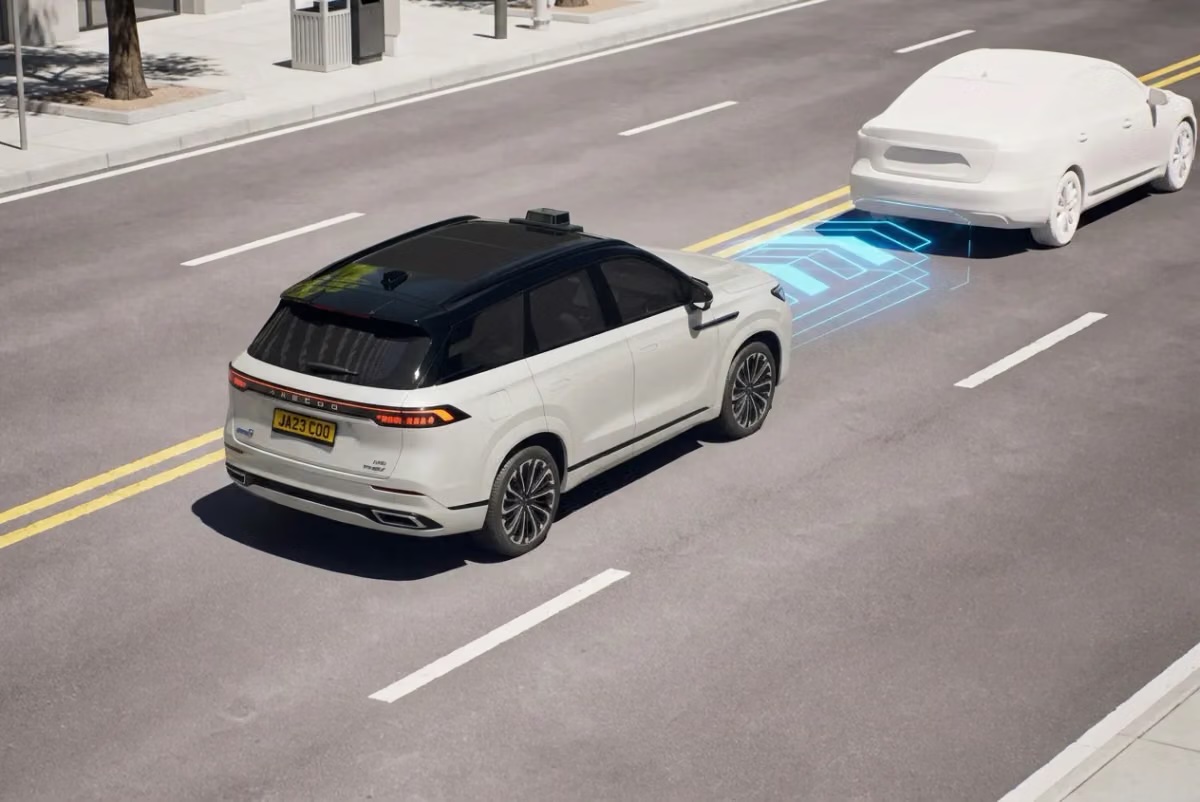
這也是JAECOO 7登上英國銷售冠軍真正值得傳統車廠注意的地方。過去歐洲車廠面對中國大陸品牌時,最大的防線之一是品牌歷史、經銷體系與消費者信任,而現在中國大陸品牌正在透過長保固、高配備、PHEV技術與快速擴張的通路降低這些進入障礙。當產品價格不再是唯一競爭工具,中國大陸車廠就開始從「出口汽車」走向真正參與當地市場競爭。
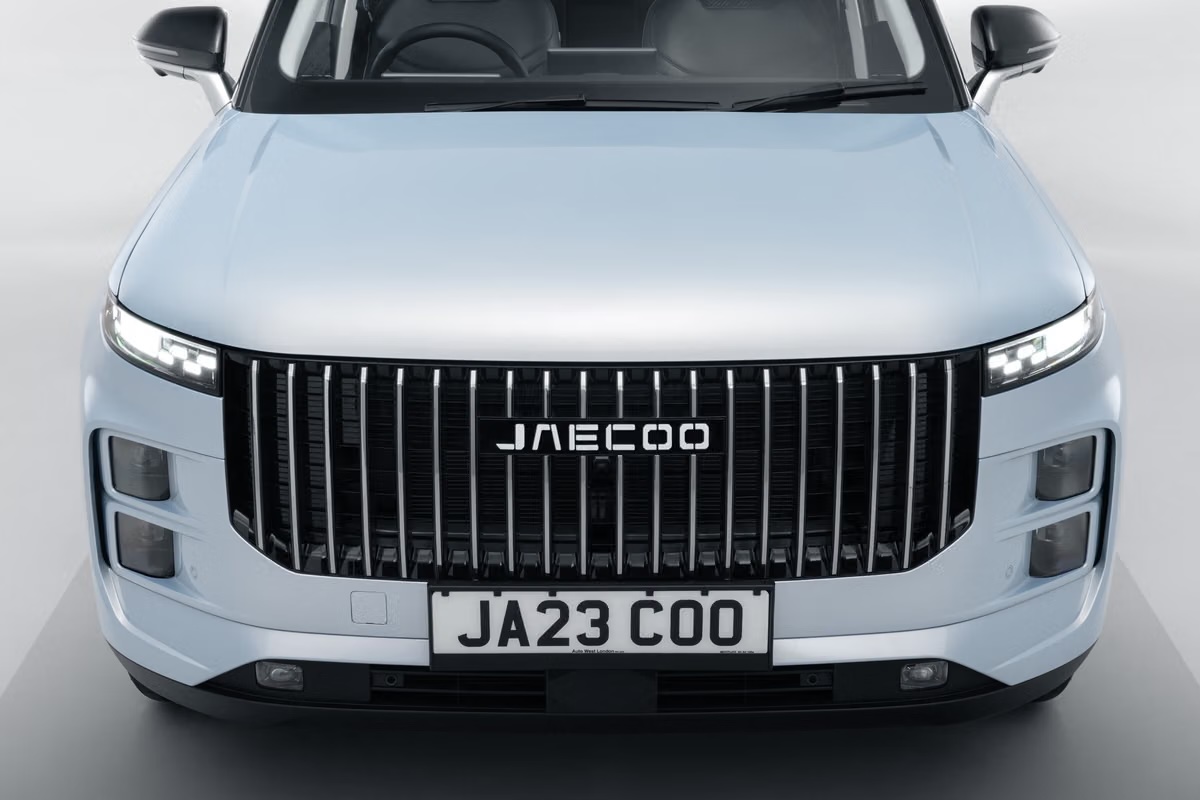
英國也可能成為觀察中國大陸車廠歐洲化能力的重要市場。相較歐盟對中國大陸製BEV課徵額外關稅,英國目前的市場環境相對開放,因此包括JAECOO、OMODA、比亞迪等品牌更容易直接測試產品、價格與通路策略。如果能在英國建立穩定市占,再逐步建立歐洲當地生產與供應鏈,其意義將遠超過單一市場的銷售數字。
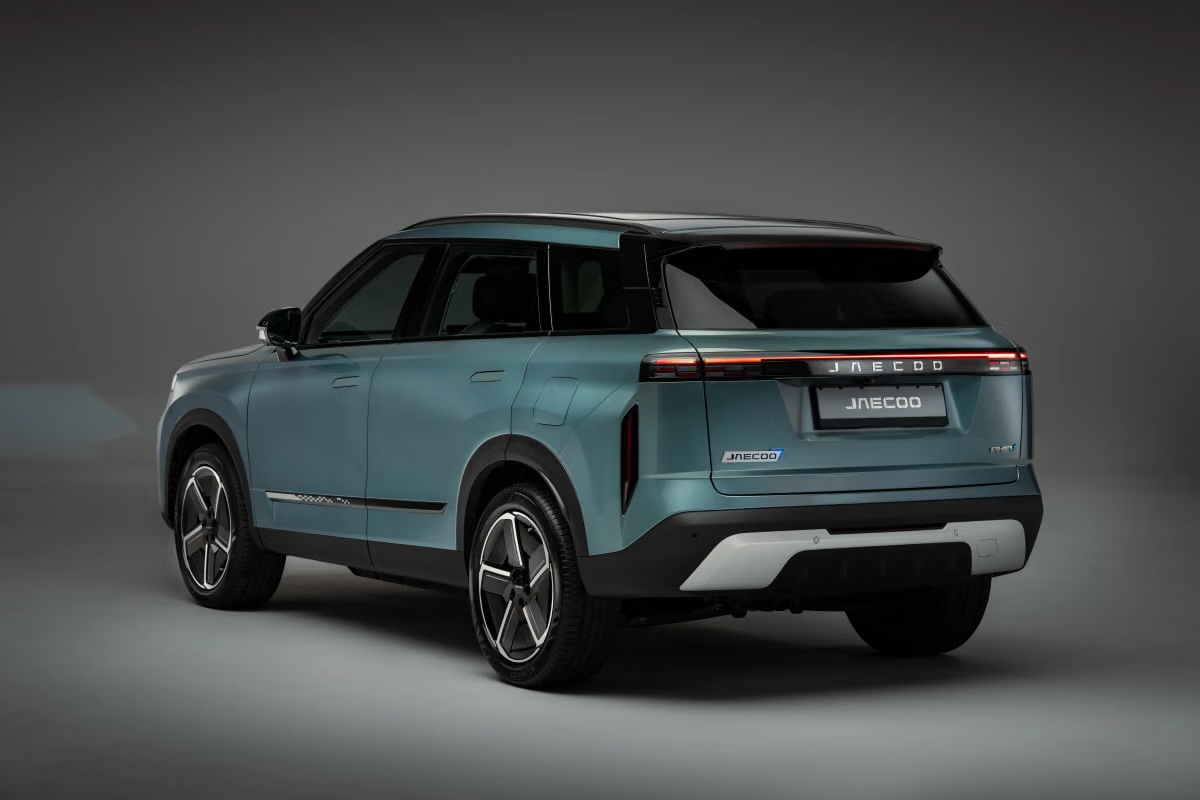
因此,9月JAECOO 7擊敗Tesla Model 3與Ford Puma,真正代表的不是「中國大陸車款第一次成為英國暢銷車」這麼簡單。它反映中國大陸車廠正在跨過全球化最困難的一道門檻:從依賴價格與出口規模,進一步建立產品適應性、品牌、通路與售後體系。未來真正需要觀察的,已不再只是中國大陸品牌能不能進入歐洲,而是哪些品牌能夠在第一波快速成長後留下來,並成為當地汽車市場的長期玩家。