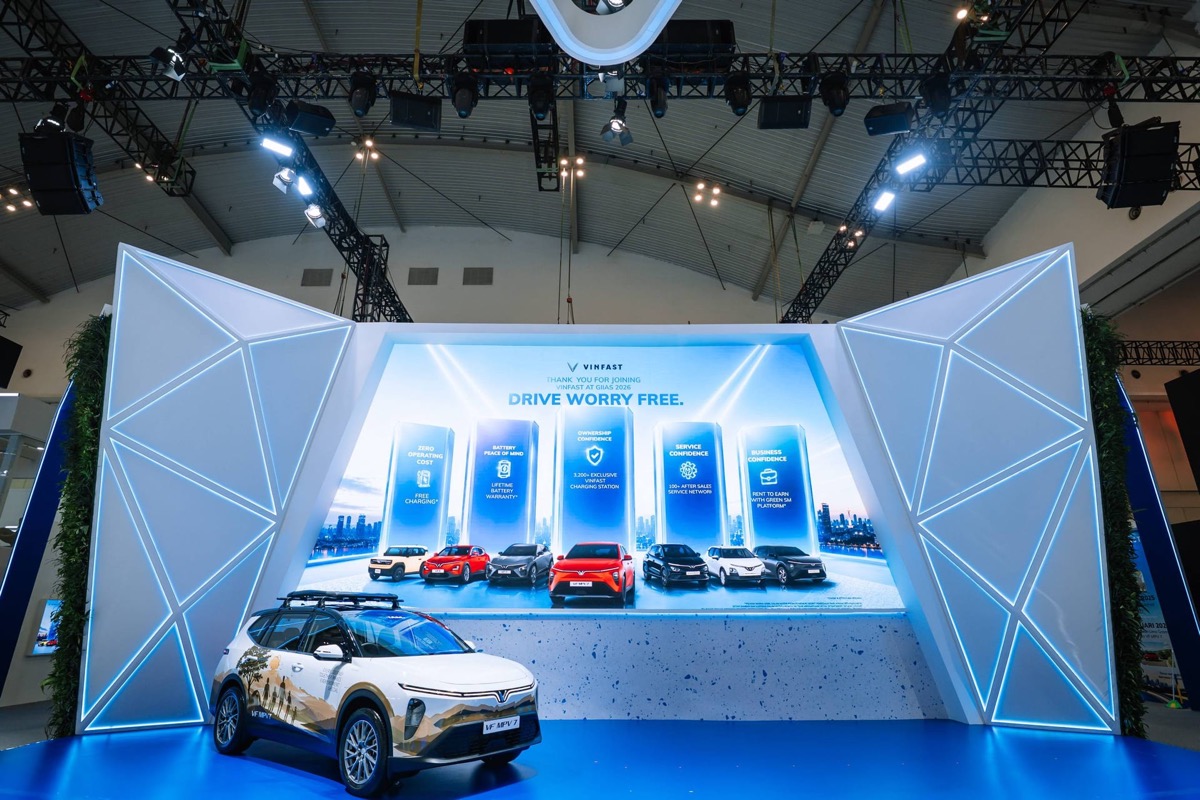
越南的特殊之處,在於當地EV市場幾乎是由一個本土品牌直接建立起來。ICCT指出,VinFast占越南BEV銷量幾乎全部。VinFast官方數據顯示,2026年上半年在越南交付115,916輛電動汽車,較2025年同期增加72%,也是越南市場首度有單一汽車品牌半年銷量突破10萬輛。到了8月底,VinFast今年在越南累計交車量更已達154,073輛。
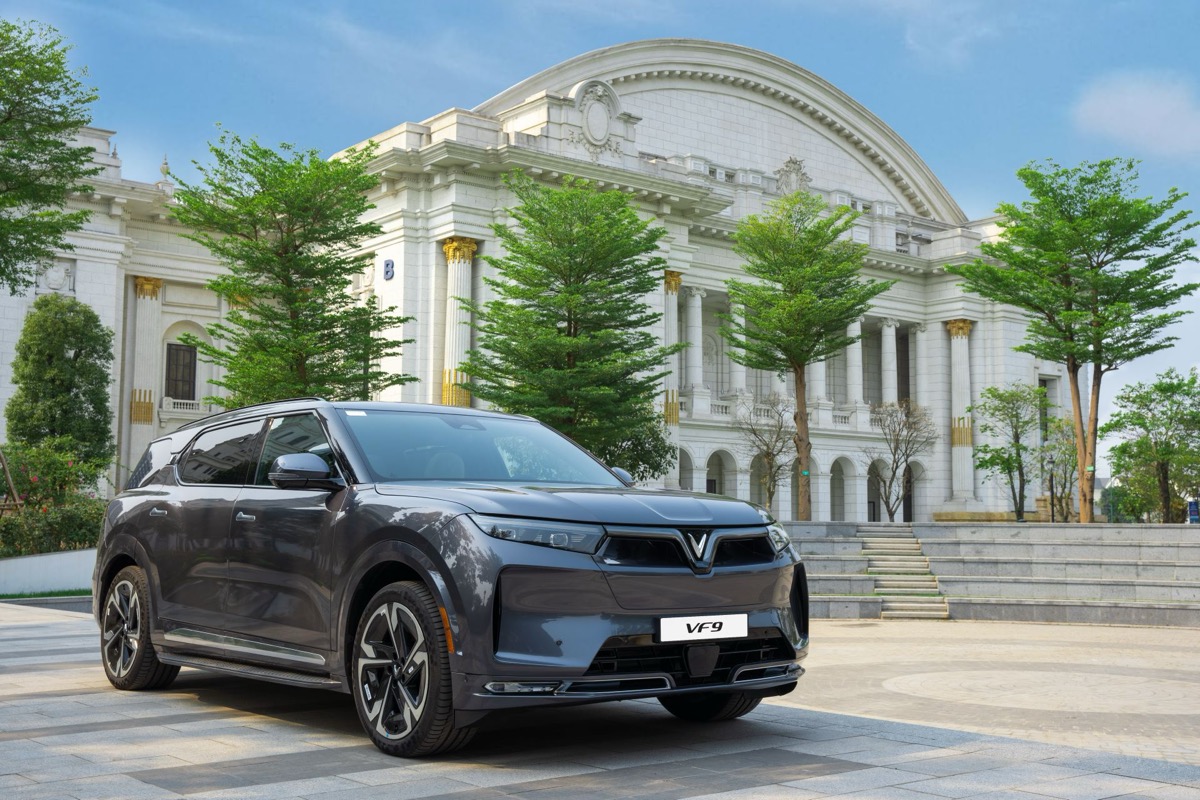
越南的發展模式與歐洲、美國甚至中國大陸早期EV市場都不完全相同。成熟汽車市場通常是在既有燃油車產業之上逐步導入電動車,因此Toyota、Volkswagen、GM、Ford等傳統品牌必須同時管理燃油、Hybrid、PHEV與BEV產品,經銷體系、工廠與供應鏈也需要逐步轉型。越南則可以在汽車普及率仍持續成長的階段,直接由本土新品牌建立以BEV為核心的產品與能源生態系。換句話說,新興市場未必需要完整重走成熟市場「燃油車普及—Hybrid過渡—BEV轉型」的路線。當汽車市場本身仍在快速擴張,新建的工廠、充電網路與產品體系可以直接以電動車為基礎,既有燃油車資產形成的轉型阻力反而較小。
泰國則提供另一種模式,當地原本就是東南亞最大的傳統汽車製造基地之一,因此它並不是跳過燃油車產業,而是在既有汽車工業基礎上快速導入新的EV投資。ICCT統計2026年上半年泰國BEV乘用車占比已達35%;泰國投資促進委員會近期進一步指出,今年前7個月BEV、HEV與PHEV合計已占新車市場55%,首度超過傳統燃油車。泰國政府接下來甚至準備重新設計汽車貨物稅制度,把進口資格與未來在地投資連結,並提高高附加價值Local Content、技術人才與本土供應商的重要性。這代表泰國的目標已不只是讓消費者「多買EV」,而是利用市場快速電動化,把原有的東南亞燃油車製造中心轉型成EV生產與出口基地。
前述案例可解釋為什麼新興市場的EV成長,對全球車廠具有比銷售數字更大的戰略意義。過去國際車廠通常把最先進的電動車導入歐洲、中國大陸與北美,東南亞、拉丁美洲等市場則較晚取得新產品。但當泰國BEV占比達35%、越南接近50%,這種產品配置邏輯可能必須反過來思考。尤其對Toyota、Honda、Nissan、Suzuki等長期在東南亞具有高度市占率的日本車廠而言,這是一個相當直接的壓力。日本品牌過去在泰國、印尼等市場建立龐大燃油車製造與供應鏈優勢,但中國大陸品牌正利用EV重新進入這些市場。如果當地消費者接受BEV的速度比預期快,原本建立數十年的引擎、變速箱與燃油車供應鏈規模優勢,就未必能完整延續到下一個汽車世代。
另一方面,新興市場的成功也不能簡單解讀成「只要車價夠低,EV自然會普及」。ICCT認為,目前快速成長的市場普遍同時具有購車誘因、產品選擇增加,以及政府吸引EV產業鏈投資等條件。越南還有VinFast這個極特殊的本土品牌因素,泰國則具有既有汽車製造基礎與積極產業政策。因此49%或35%的BEV占比不能直接套用到所有新興國家。但整體方向已相當明確:全球EV競爭正在從第一階段的中國大陸、歐洲與美國,向第二批市場擴散。而且第二波未必只是被動接受成熟市場淘汰下來的技術。泰國正在爭取電池與EV工廠,越南則已經建立自己的電動車品牌;這些國家同時想取得製造、出口、供應鏈與就業機會。
總結來說,2026年全球EV市場真正值得注意的變化,可能不是哪一個成熟市場又增加幾個百分點,而是「誰是EV市場」這個問題本身正在改變。當越南BEV新車占比已經接近五成、泰國達35%,電動車顯然已不再只是高所得國家的轉型議題。下一輪全球汽車產業競爭,很可能發生在過去被認為要再等好幾年才會大規模電動化的新興市場。對傳統車廠而言,最大的風險也因此不是EV市場成長太慢,而可能是下一個快速電動化市場出現時,自己的產品與供應鏈還沒有準備好。