Hyundai現在的答案,是先承認時間差。第一條軌道以NVIDIA為核心。Hyundai將把NVIDIA既有車用AI運算平台與自動駕駛軟體整合進自家的SDV架構,並逐步統一Hyundai、Kia、42dot與Motional所使用的感測器配置,以DRIVE Hyperion 10作為共同基礎。這能縮短整合與驗證時間,也有利於跨品牌蒐集格式更一致的駕駛資料。第二條軌道則繼續維持Atria AI自研。這套系統由Hyundai Motor Group的Advanced Vehicle Platform Division與42dot共同開發,採End-to-End AI架構,目標不是永久依附NVIDIA,而是利用先行量產車累積的大量實際道路資料,逐步訓練自己的AI能力。Hyundai甚至明確把Atria AI這一條路線稱為建立長期技術自主的重要基礎。
此種雙軌策略本身反映了汽車產業現在一個相當現實的問題:自動駕駛已不再是單純的車輛工程。過去車廠可以用三年至五年的產品週期自行完成底盤、動力與電子系統開發;AI駕駛競爭卻變成資料規模、算力、模型訓練速度與軟體部署能力的競賽。當Tesla與中國大陸車廠利用大量量產車持續回傳資料、快速迭代模型時,傳統車廠如果堅持所有軟體從底層獨立開發,可能在產品上市前就已經落後一個世代。
Hyundai此次延後Atria AI,某種程度上正說明這個問題。該集團過去幾年曾高度強調軟體內製,並透過42dot建立SDV與自動駕駛核心技術。但Reuters指出,原定2027年底推出的自研系統現在延至2029年下半年,代表真正要把End-to-End AI導入全球量產車,難度仍高於單純做出Demo或測試車。
另一方面,Hyundai也不希望因此完全變成NVIDIA的系統整合商。該集團目前每年全球銷售超過700萬輛,分布約190個國家與地區,這本身就是非常龐大的資料來源。Hyundai此次提出的「Data Flywheel」,核心就是把車輛資料蒐集、AI訓練、驗證、部署,再重新回到實車資料蒐集,形成持續循環。目前集團雖只有約40輛專用資料蒐集車全天候運行,但長期真正的規模優勢來自數百萬輛量產車。Hyundai甚至表示,希望到2033年在累積駕駛資料規模上超越主要競爭對手。這個目標能否實現仍待觀察,但方向很清楚:未來車廠競爭的不只是誰有最好的單一ADAS功能,而是誰能形成最大的「資料—訓練—部署」循環。
感測器策略也能看出Hyundai目前偏向控制成本,該廠初期採用NVIDIA Hyperion 10的L2+與L2++車型不會使用成本較高的LiDAR,而是以Camera、Radar與Ultrasonic Sensor為主;未來真正進入L3時,才可能重新評估LiDAR,以建立更完整的Sensor Redundancy。這與目前全球ADAS的量產方向相當一致。L2++雖然功能可以涵蓋更複雜城市道路,但本質上仍要求駕駛人負責,因此車廠可以優先追求成本與規模;到了L3,系統開始在特定條件下承擔駕駛任務,感測器備援、安全驗證與法規責任都會明顯增加。因此,Hyundai這套雙軌策略其實是把「功能升級」與「責任升級」分開處理。
另一個值得注意的地方,是NVIDIA在汽車產業中的角色正在改變。過去NVIDIA主要是車載晶片與運算平台供應商,現在透過DRIVE Hyperion逐漸向完整AI駕駛平台靠近。Hyundai與Kia今年3月擴大合作時,就已經宣布雙方合作範圍將從L2+延伸至Motional的L4 Robotaxi。換言之,NVIDIA賣的不再只是SoC,而是涵蓋車端運算、AI軟體、資料中心、模擬訓練乃至Robotaxi的一整套技術堆疊。
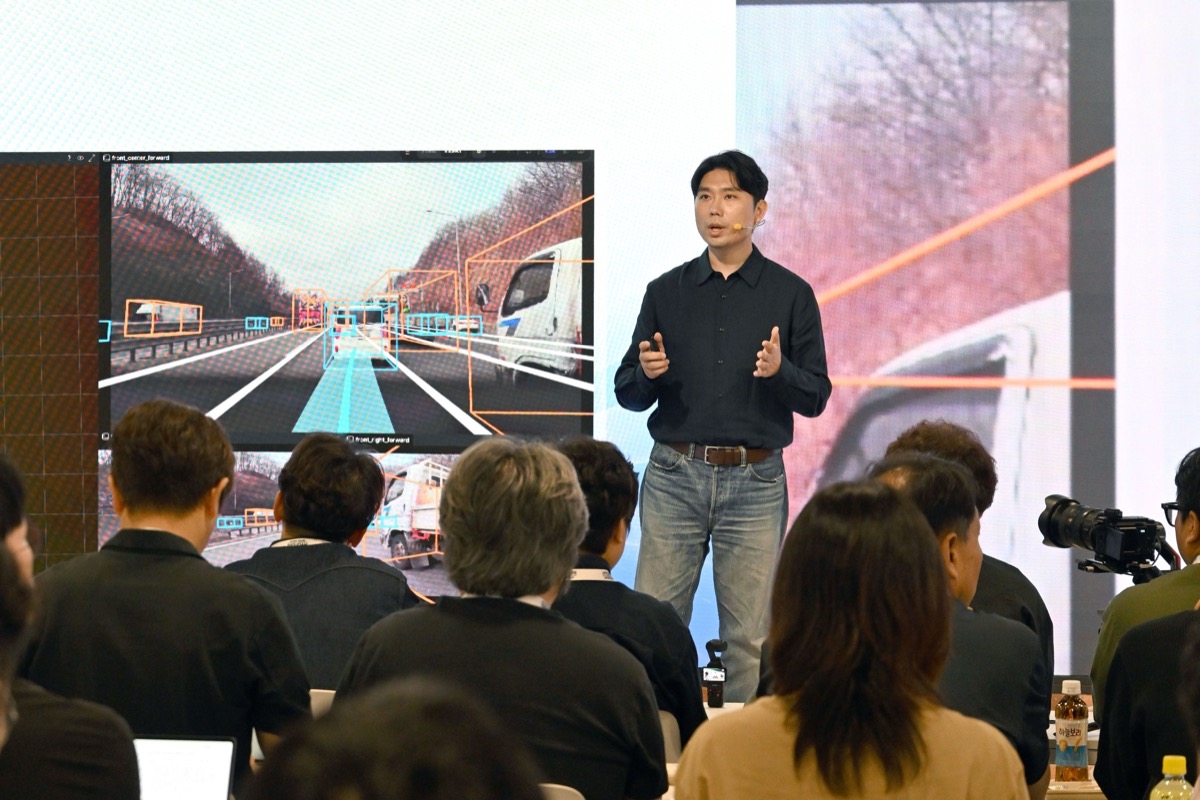
對車廠而言,這既是機會也是風險。採用成熟平台可以縮短上市時間,也能降低自行建立AI基礎架構的成本;但如果晶片、感測器架構、軟體工具鏈甚至部分駕駛模型都綁定同一供應商,車廠自身的差異化能力就可能逐漸下降。Hyundai目前顯然希望避免走到這一步。該集團公開強調,與NVIDIA合作並不是「把命運完全交給對方」,而是透過共同開發加速產品上市,再利用NVIDIA系統產生的資料反過來訓練自己的Atria。這種做法某種程度上就像汽車產業版本的「先買成熟解決方案,再逐步自製」。
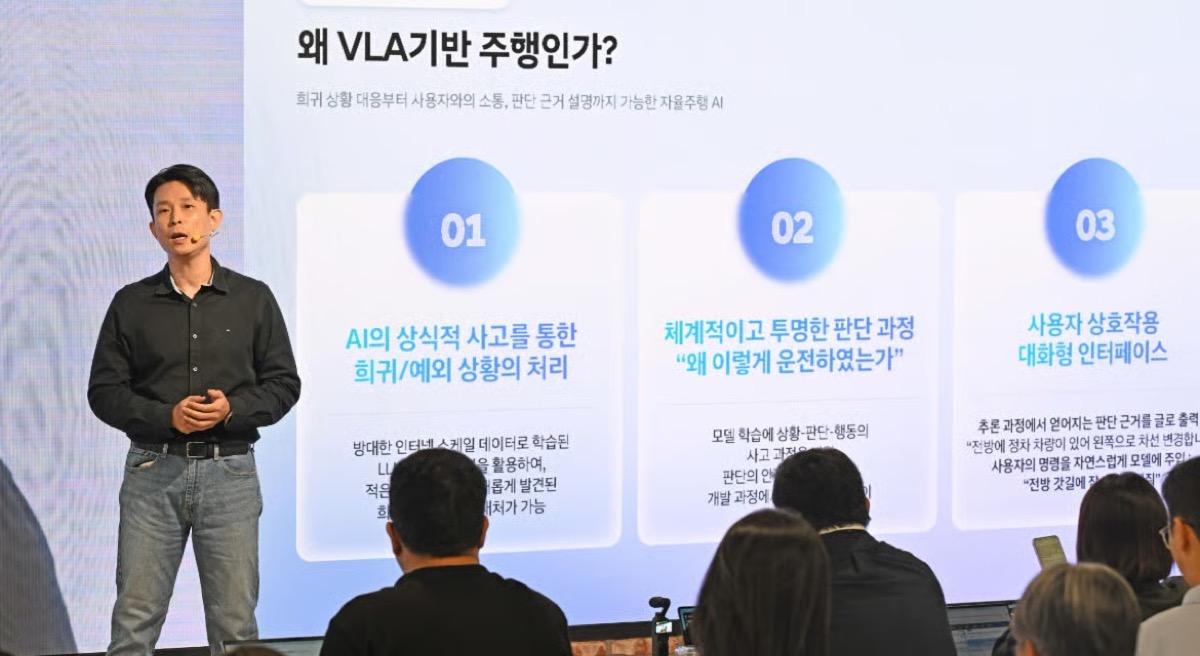
而42dot正在研究的Vision-Language-Action模型,則代表Hyundai希望下一階段不只追上現有ADAS,而是直接進入更接近Physical AI的架構。VLA把Camera取得的視覺訊息、語意理解與車輛動作結合,目標是讓模型能夠處理傳統規則式系統難以預先定義的Edge Case;目前Hyundai已開始驗證VLA模型,並預計持續進行道路測試。因此,Hyundai這次延後自研量產並不能單純解讀成自動駕駛開發失敗。更精確地說,它反映的是大型車廠開始調整自研邏輯:真正重要的未必是所有零件與軟體都自己做,而是哪些技術必須自己掌握,哪些部分可以借用外部平台來換取時間。
在SDV與AI時代,時間本身就是成本,如果Hyundai堅持等Atria完整成熟到2029年才推出高階ADAS,可能會在未來三年失去大量資料與使用者;如果現在先用NVIDIA方案建立車隊規模,再把資料、驗證能力與AI模型逐步吸收回自己的體系,反而可能提高長期追趕速度。真正的考驗因此不是2028年的Hyundai能不能推出L2++,而是到了2029年之後,Atria AI能不能真的取代或至少降低對NVIDIA軟體的依賴。如果成功,Hyundai將證明傳統車廠可以利用科技公司的平台加速轉型,同時保留核心AI能力;如果最後仍高度依賴NVIDIA,那麼這場雙軌策略就會變成另一個更大的產業訊號——未來車廠的價值鏈,可能會把愈來愈多高附加價值環節讓給AI與晶片公司。