工信部今年7月與8月已先後完成兩項關鍵強制性國家標準。針對L2級組合駕駛輔助,《智能網聯汽車 組合駕駛輔助系統安全要求》將於2027年1月1日起實施;針對L3、L4級自動駕駛,《智能網聯汽車 自動駕駛系統安全要求》則預定2027年7月1日起實施。後者直接建立L3與L4系統的安全邊界、使用者告知、操作訓練與統一測試情境,也代表中國大陸已開始替真正不需要駕駛人持續監控的車輛建立全國性准入基準。
這種政策節奏很重要,過去全球Robotaxi發展最大的障礙之一,就是技術成熟速度遠快於法規。各城市可以核發測試或示範許可,但車廠很難建立一套可複製到全國市場的量產規則。中國大陸現在的做法,是先把L2、L3與L4的責任邊界及安全基準逐步標準化,再把商業營運範圍擴大。換句話說,2030年的目標並不是「讓更多測試車上路」,而是讓自動駕駛從專案制轉向真正可量產、可銷售、可營運的汽車產品。
產業本身也已開始提前進入這個階段。百度Apollo Go今年第一季完成320萬次全無人營運訂單,單週最高已突破35萬次;截至4月,累計面向公眾提供的訂單數超過2,200萬次,並已把全球布局擴張至27個城市。百度同時指出,其車隊累積自動駕駛里程已超過3.3億公里,其中超過2.2億公里屬於全無人駕駛。
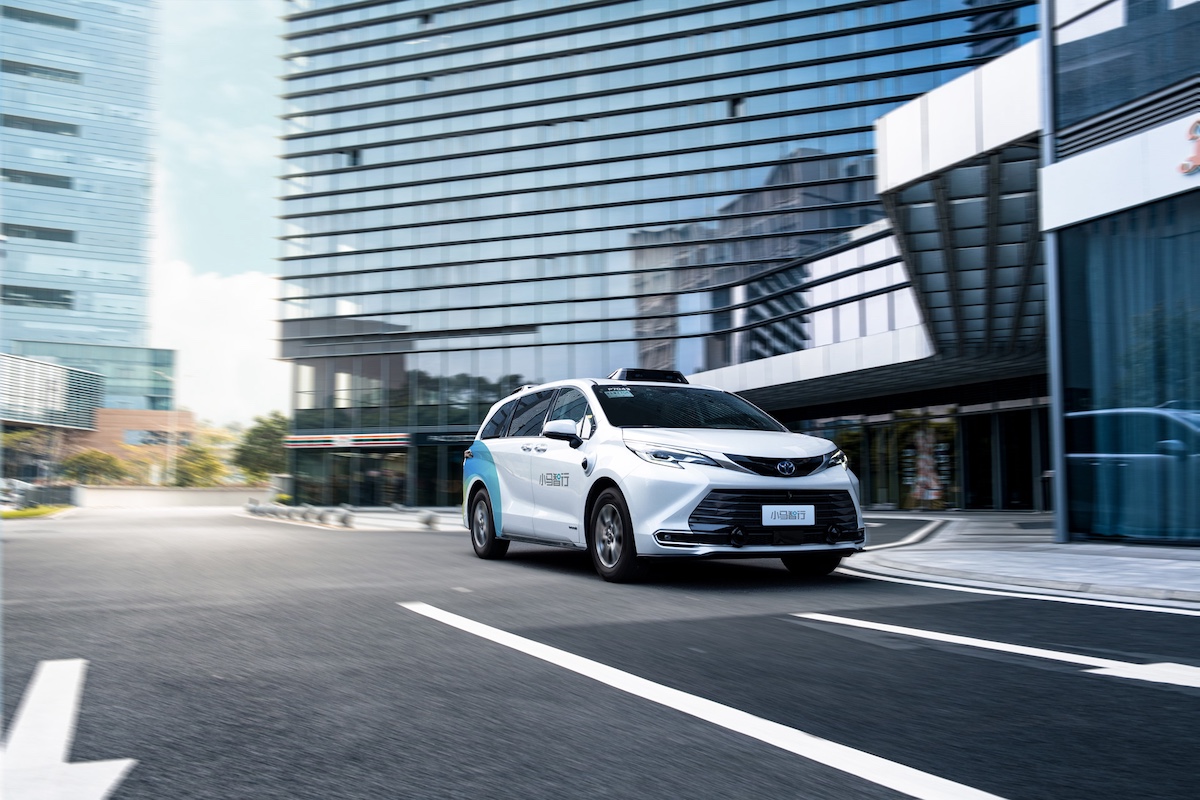
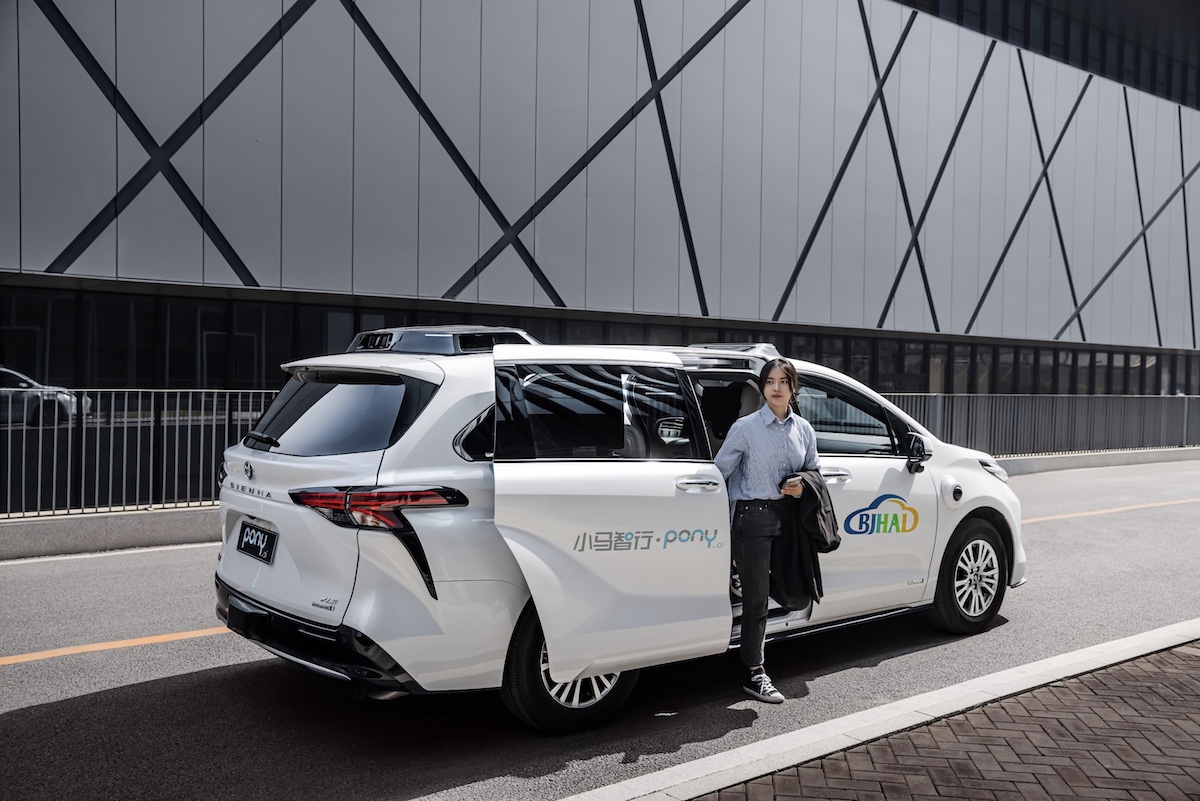
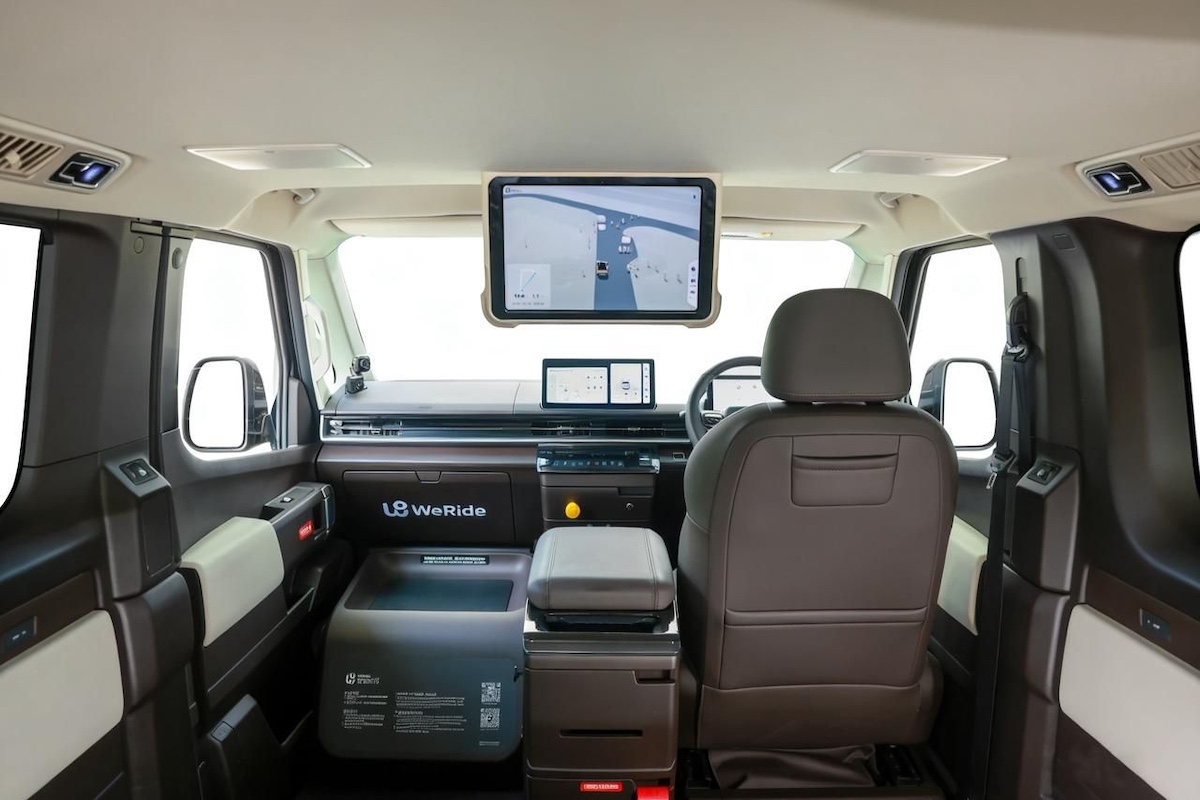
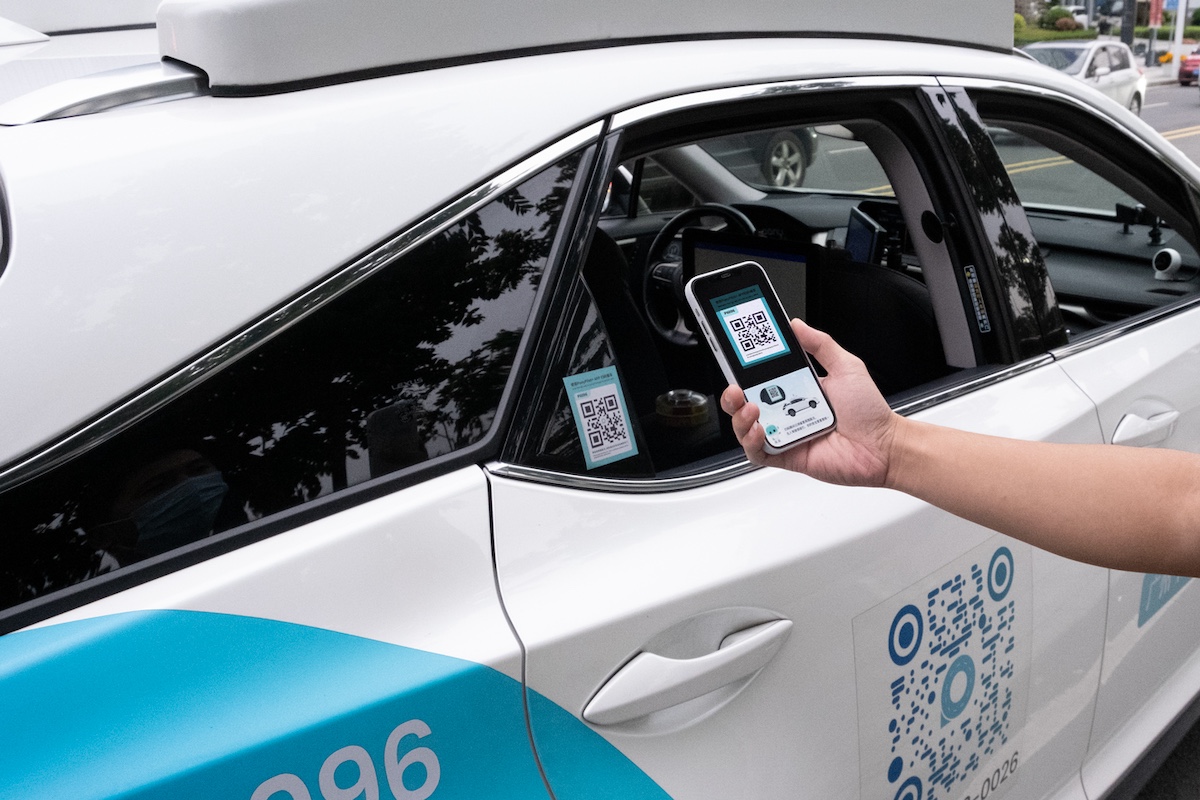
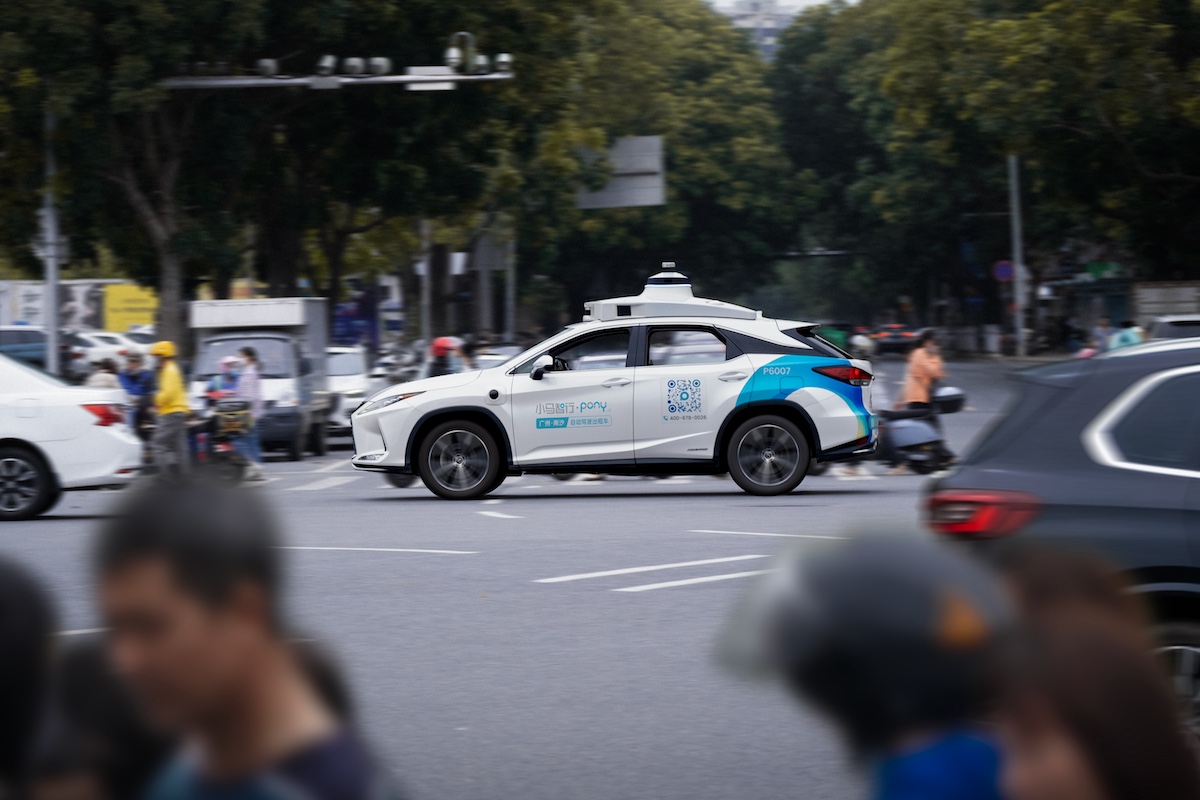
小馬智行則正在把商業模式從「自己買車營運」轉向技術授權。今年3月,小馬智行與如祺出行擴大合作,由如祺出行負責車隊資本支出、調度與乘客營運,小馬智行則提供AI Virtual Driver技術並透過授權持續取得收入。首批超過100輛第七代Robotaxi投入營運,這種模式的意義在於,Robotaxi公司未來不必完全承擔每一輛車的資本成本。文遠知行則採取另一條規模化路徑。公司今年第一季中國大陸Robotaxi註冊用戶約為去年同期兩倍,單車日均訂單超過17單,高峰期達28單;目前全球Robotaxi車隊約1,300輛,並計畫未來五年部署20萬輛Robotaxi等自動駕駛車輛。文遠知行與吉利遠程也已規畫2026年交付2,000輛前裝量產Robotaxi GXR,進一步把Robotaxi從改裝車轉向真正量產車因此,中國大陸2030年路線圖背後最重要的變化,是「規模」開始成為政策與企業共同的關鍵字。
過去評估Robotaxi產業,最受關注的是無人駕駛里程、接管次數與測試城市數量;接下來真正的指標,可能會變成車隊規模、單車日均訂單、每公里成本、車輛製造成本,以及一座城市需要多少車才能達到營運損益兩平。這也解釋為什麼中國大陸政策同時把產能治理與產業整併納入這份路線圖。工信部除了推動自動駕駛外,也明確提出要加強汽車與電池產能監管,抑制過度投資、淘汰低效率產能並鼓勵產業整合;同時加強反壟斷、產品品質監管,並限制地方政府不當補貼。
這顯示中國大陸已經不希望智慧車產業重演新能源車前幾年的擴產模式,當數十家車廠同時投資ADAS、AI大模型、Robotaxi、LiDAR與車載運算平台,若每家都各自建立技術體系與生產能力,很容易形成大量重複投資。政策下一階段可能更鼓勵車廠、科技公司與運輸平台分工,讓少數成熟自動駕駛系統被更多品牌與營運商採用。小馬智行、文遠知行目前與Toyota、廣汽、吉利遠程及多家叫車平台合作,就是這種趨勢的早期樣貌。自動駕駛產業未必最後會形成「每一家車廠都有自己的Robotaxi」,反而可能像智慧型手機作業系統或晶片平台一樣,少數底層技術供應商服務大量整車品牌。
另一條值得注意的主線,是國際標準,中國大陸今年已牽頭推動聯合國自動駕駛系統全球技術法規ADS GTR獲得通過,工信部最新政策又明確提出,要提高中國大陸在國際汽車標準中的影響力。中國大陸制定的L3、L4安全標準同時刻意與ADS GTR保持核心技術要求協調,顯示政策目標不只是服務國內市場,而是希望中國大陸自動駕駛技術未來進入海外市場時,也能降低法規轉換成本。
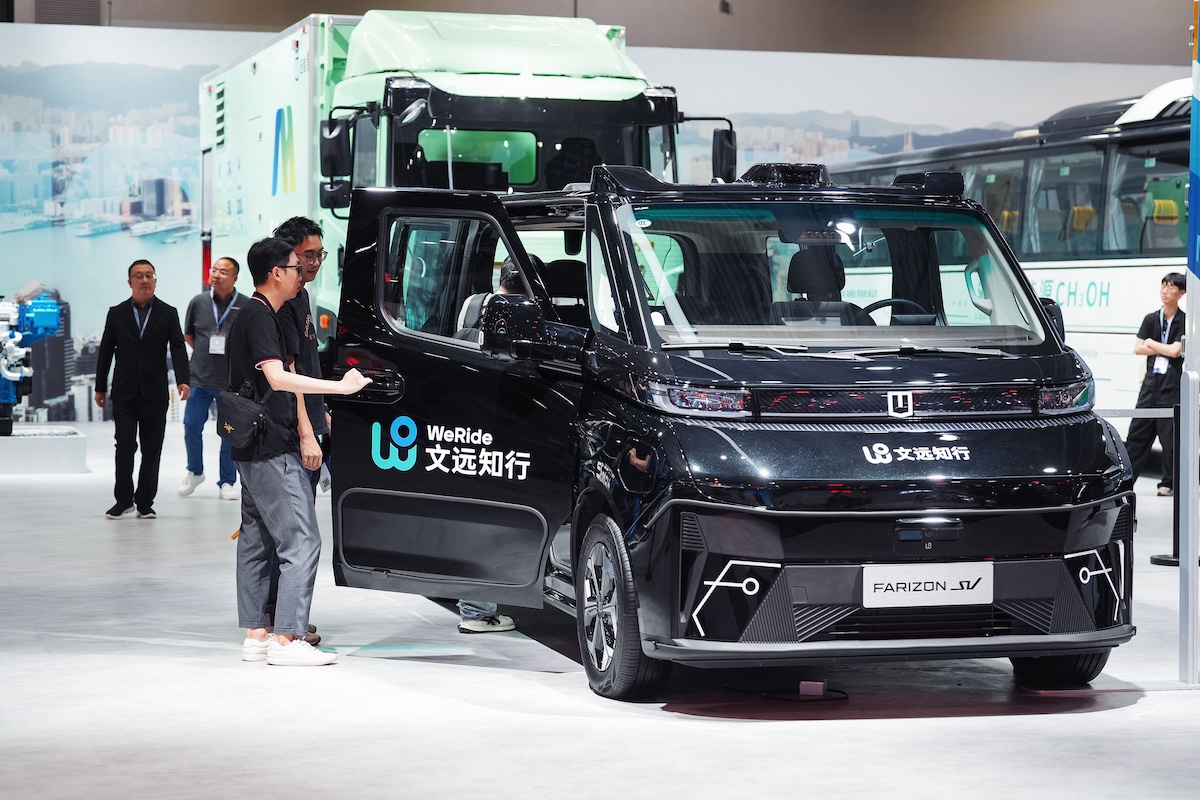
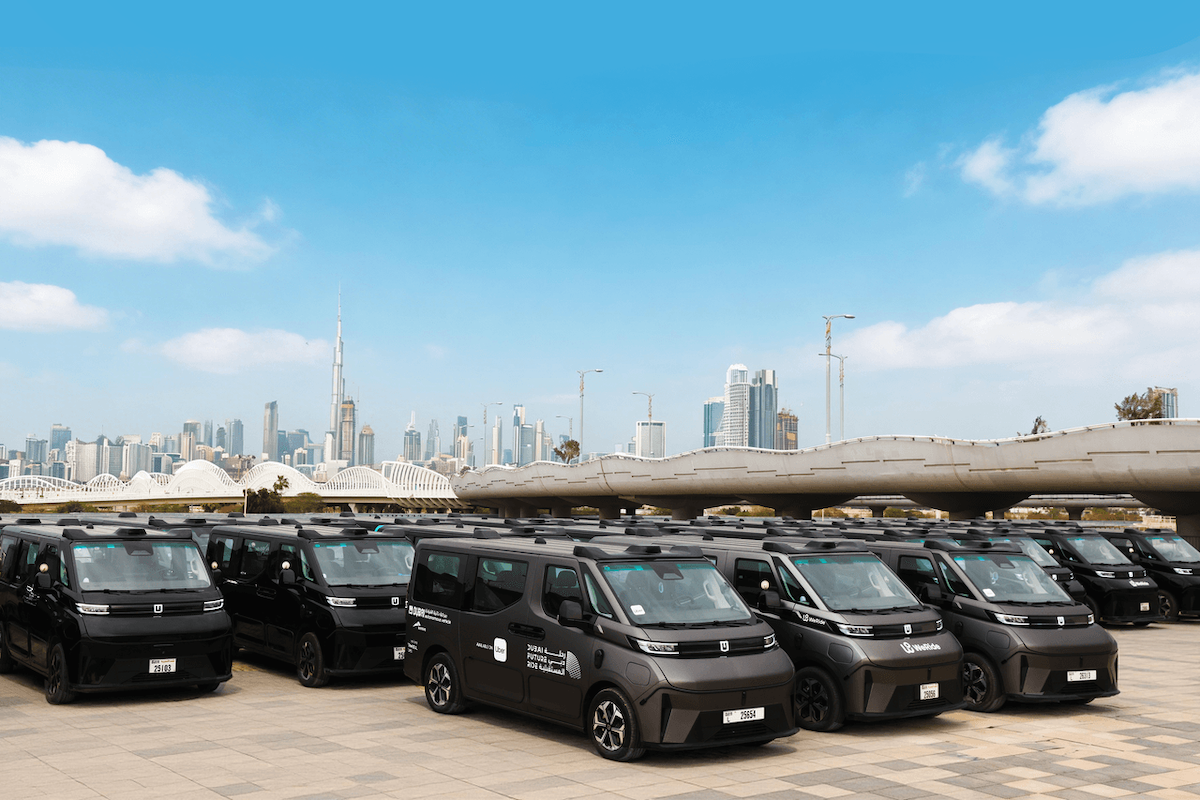
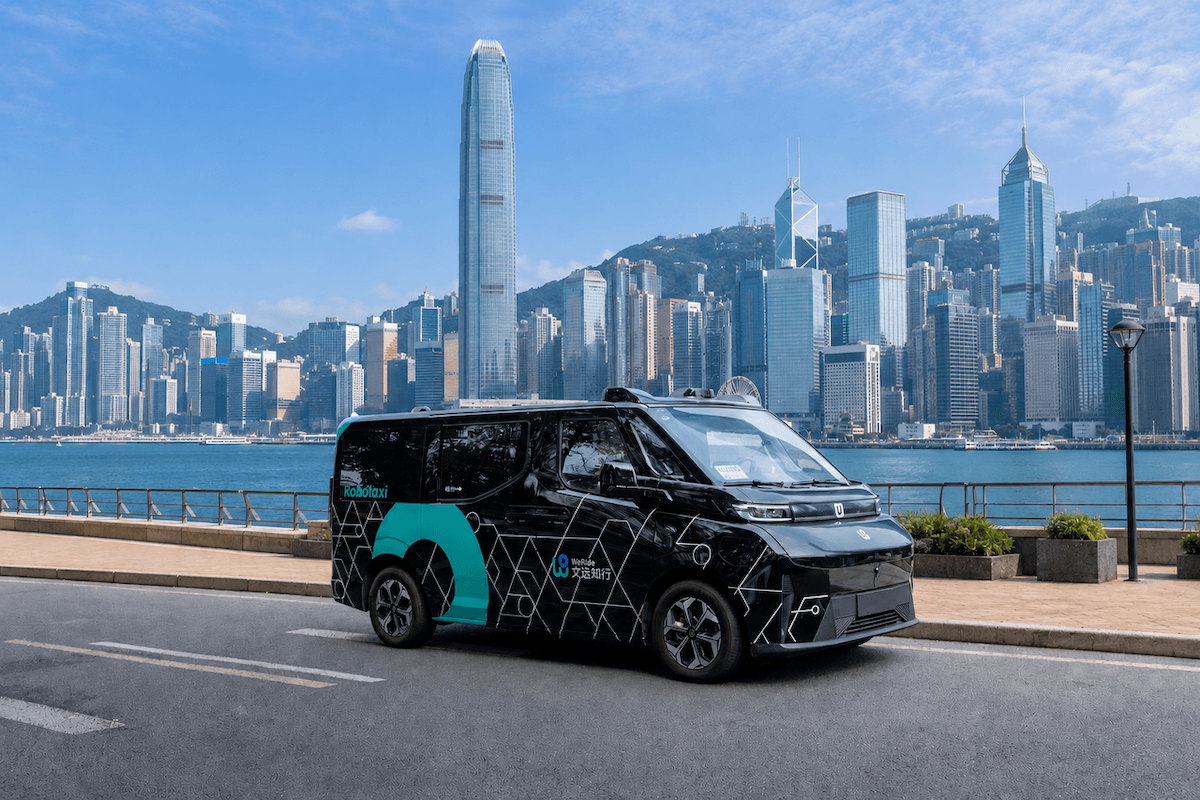
此點與目前企業海外擴張剛好同步,百度Apollo Go已前往瑞士、中東、英國與韓國測試或部署;小馬智行正在與Uber、Bolt、ComfortDelGro及卡達Mowasalat合作;文遠知行則已把Robotaxi拓展到多個海外市場,並開始開發香港等右駕地區需要的專用車型。因此,中國大陸現在推動的並不只是「國內Robotaxi競賽」。更大的目標,是讓整套包括LiDAR、晶片、演算法、量產車、營運平台到安全標準的自動駕駛產業鏈,變成可以輸出的汽車產業能力。
整體來看,本次中國大陸公布的政策目標,讓2030年成為一個值得觀察的產業分水嶺,美國目前仍以Waymo、Tesla與Zoox為主要技術路線,監管則高度分散於聯邦與各州;中國大陸正在採取相反路線,利用中央標準、地方營運場景與大規模車隊同步推進。哪一種模式最後能更快降低Robotaxi每公里營運成本、取得監管信任並擴展至海外市場,將決定下一階段全球自動駕駛產業的主導權。對中國大陸而言,2030年的目標也因此不只是「有多少無人車上路」,而是能不能把目前仍高度依賴試點與資本投入的自動駕駛,真正變成一門可以大量製造、持續營運並輸出海外的生意。